华龙期货每日策略参考(2026.08.05)
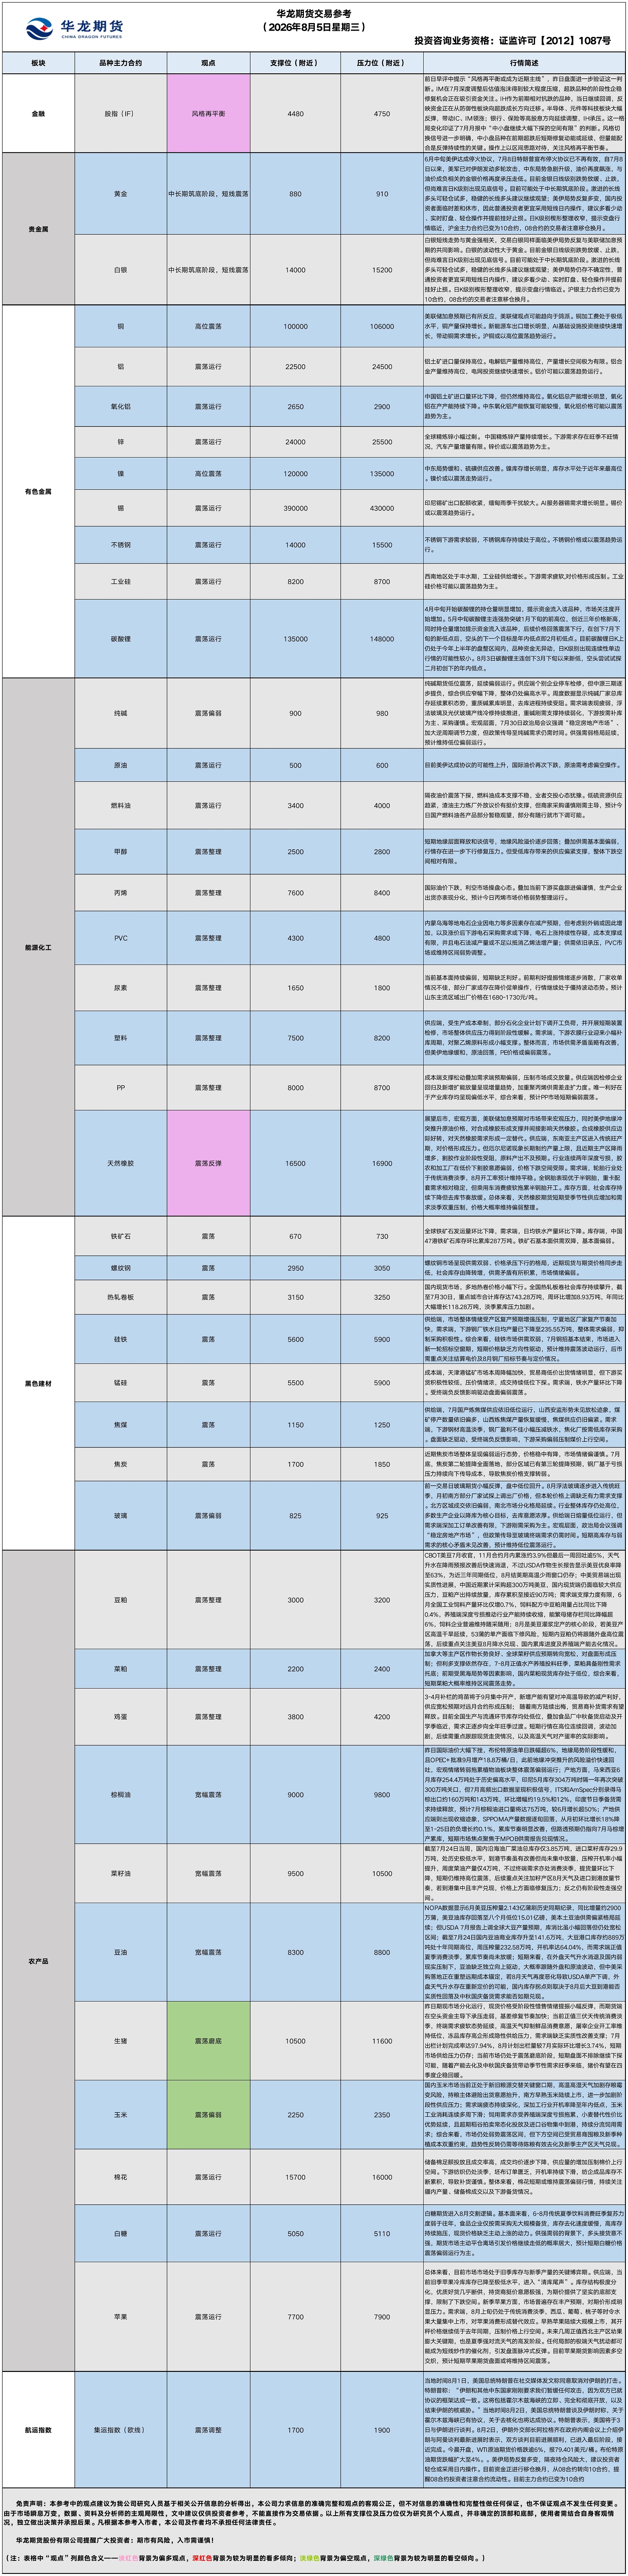
农产品早评
【农产品早评】2026年8月5日星期三
【油脂】
行情回顾:截至夜盘收盘,豆油Y2609合约报8403元/吨,跌0.17%;棕榈油P2609合约报9314元/吨,涨0.29%;菜油OI2609合约报10056元/吨,涨0.38%。
宏观面:1.据外媒报道,交易商表示,印度七月份棕榈油进口环比激增50%,达到733000公吨,创五个月以来新高。印度七月份大豆油进口环比增长32%,达到501000公吨,创七个月以来新高。印度七月份葵花籽油进口环比增长4%,达到253000公吨。印度七月食用油进口环比增长34%,达到149万公吨,创十个月以来新高。
2.美国农业部(USDA)周一公布的每周作物生长报告及月度报告显示,截至2026年8月2日当周,美国大豆优良率为63%,市场预期为64%,前一周为63%,上年同期为69%;开花率为88%,此前一周为80%,去年同期为84%,五年均值为84%;结荚率为62%,此前一周为47%,去年同期为56%,五年均值为55%。
3.美国农业部(USDA)发布的月度油籽压榨报告显示,美国2026年6月大豆压榨量为653万短吨(2.178亿蒲式耳),2026年5月为639万短吨(2.131亿蒲式耳),2025年6月为591万短吨(1.969亿蒲式耳)。数据显示,6月豆油产量为25.3亿磅,较2026年5月增加2.6%,较2025年6月增加7.8%。美国6月豆粕产量为4848989短吨,2026年5月产量为4735529短吨,2025年6月产量为4387060短吨。
后市展望:近期国际油价延续高位震荡,对植物油板块估值形成一定支撑,产地方面,马来西亚6月库存升至254.4万吨的历史偏高水平,印尼5月库存时隔一年再次突破300万吨关口至304万吨,产量季节性恢复节奏仍在兑现;需求端,印度7月棕榈油进口量达到73.3万吨,环比激增约50%,高频数据显示马棕7月出口环比增长12%至19.5%,下半月出口明显提速,国际采购需求逐步回暖;国内方面,截至7月31日棕榈油商业库存约83万吨,虽较前期小幅回落,但同比增幅超四成,高库存局面未发生实质性改变;但中远期来看,印尼B50政策收紧出口供应,厄尔尼诺对产地棕榈油产量的滞后影响将在下半年逐步显现,中长期供需偏紧逻辑未改,短期市场聚焦于MPOB供需报告兑现情况;菜油昨日领涨油脂板块,主力合约收涨近2%,截至7月31日国内菜油商业库存仅37万吨,同比下降达29万吨,库存水平处历史同期低位,国内油厂菜籽周压榨量仅10.88万吨,菜油周产量4.71万吨,开机率处于低位;进口方面,加拿大旧作菜籽虽丰产至2180万吨创历史新高,但内外部需求旺盛导致库存快速消耗,加拿大国内压榨企业抢购原料、现货报价高于盘面,原料端供应紧张;加拿大谷物委员会数据显示2025/26年度菜籽累计出口已接近826万吨,接近全年预估水平,可供新季发运量有限,后期到港节奏难以放量;综合来看,菜油受低库存及到港偏缓影响短期供应偏紧,后市表现有望强于豆油和棕榈油,密切关注加拿大新季菜籽上市节奏以及中加贸易政策演变。
操作建议:
单边:短期油脂缺乏向上驱动,但下方成本支撑逐步增强,不建议追空,观望为主
套利:暂时观望
期权:中长期来看,随着产地生柴政策落地、厄尔尼诺减产预期或将驱动远月棕榈油价格,可考虑构建远月看涨牛市价差策略。
【投资评级:★】
【生猪】
行情回顾:昨日生猪期货盘面止跌反弹,截至收盘,主力LH2609合约日内涨1.77%收于10895元/吨;LH2611合约报收11820元/吨,涨1.24%。
基本面:昨日全国外三元生猪出栏均价为10.27元/公斤,较前日跌0.05元/公斤,最低价吉林9.71元/公斤,最高价广东11.89元/公斤(海南除外);肥猪均价11.2元/公斤,标肥价差-0.93元/公斤;重点养殖企业日度出栏量为285115头,较前日增0.71%;屠宰企业日度屠宰量119473头,较前日增0.17%。
后市展望:昨日盘面企稳小幅反弹,主力正逐步由2609向2611移仓,短期反弹更多为获利盘兑现驱动,缺乏基本面支撑,持续性存疑,2611合约承接近月弱势,仍存下行空间;出栏节奏来看,7月生猪出栏量较6月环比提升,受传统消费淡季影响,终端需求疲软导致部分地区出栏计划尚未完成,部分猪源延后释放,8月行业出栏计划进一步上调至1472.28万头,较7月实际出栏量增幅3.74%,市场猪源供给充裕;同时,近期全国大范围持续高温天气,南方地区高温高湿且降水频发,区域性疫病风险零星散发,养殖端避险情绪升温,加速出栏节奏,整体来看,当前市场供需宽松格局难以快速逆转,供应端增量持续释放、需求端持续疲软,生猪价格支撑乏力,行情仍将持续磨底运行。
操作建议:
单边:近端受弱现实压制,暂时保持观望,重点跟踪出栏节奏、均重及冻品去化进度,关注远端挤升水后的逢低做多机会
套利:暂时观望
期权:看跌期权多头继续持有,维持风险保护
【投资评级:★】
【玉米】
行情回顾:昨日玉米期货盘面延续震荡偏弱运行,截至夜盘收盘,主力C2609合约收报2240元/吨,跌0.31%。
基本面:昨日全国玉米均价报2313元/吨,较前日回落3元/吨,东北玉米价格稳中偏弱,长春二等粮主流上车价2215元/吨,较前日跌5元/吨;北港玉米价格出现松动,鲅鱼圈二等玉米平仓价2310元/吨,较前日跌10元/吨;华北玉米价格偏弱运行,深加工企业集中收购价周环比下调40-50元/吨,山东寿光金玉米干粮收购价报2380元/吨,较前日下调14元/吨;销区玉米价格延续回落,南通港二等粮主流自提价为2380元/吨,较前日跌20元/吨;宁波港二等粮主流自提价为2380元/吨,较前日跌20元/吨。
后市展望:昨日玉米期现价格延续弱势下行,市场悲观情绪持续发酵,主力期价下破2250元/吨关口,供应端来看,南方早熟春玉米陆续上市,华北春玉米亦零星开秤,同时受高温高湿天气影响,玉米存储难度加大,产区贸易商避险出货意愿抬升,进一步加剧阶段性供应压力;饲用方面,生猪养殖仍深陷亏损,饲料企业大量使用小麦、高粱等替代谷物,对玉米仅维持刚需采购;深加工行业处季节性淡季,企业利润承压,开机率偏低,补库意愿疲软;综合来看,在陈粮有效去化及新季主产区天气兑现之前,市场仍处弱势震荡区间,但当前价格已逼近贸易商囤粮成本及新季种植成本区间,下跌空间有限。
操作建议:
单边:短期震荡偏弱思路对待,密切关注8月后产区天气变化,若出现极端天气导致新季单产预期下调,再考虑逢低试多
套利:无
期权:无
【投资评级:★】
(研究员:刘维新)
(数据来源:Wind、Mysteel、金十数据、郑州商品交易所、大连商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
贵金属早评
【贵金属早评】2026.8.5 星期三
【黄金】
行情回顾:昨日COMEX黄金2612上涨1.07%,收报4134美元/盎司。
宏观面:昨日美联储三把手纽约联储主席威廉姆斯(John Williams)表示,他仍然乐观认为,美国通胀压力正在逐步缓解。但如果通胀无法继续降温,美联储不会犹豫采取加息措施。目前,交易员预计美联储在9月会议上加息的概率为63%。预计今年年底前加息的概率超过85%。此前,美联储在最近一次政策会议上维持利率不变,但内部出现明显分歧。
据《中央日报》等韩国媒体8月3日报道,韩国央行计划采购国内精炼金条,为时隔13年来首次,此举缘于地缘政治风险增强了韩国分散外汇储备的必要性。此外,该行已在二季度购买了境外上市的现货黄金ETF。时隔13年,韩国央行重启实物黄金购买。从采购机制看,韩国央行将与LS MnM公司、韩国锌业公司、韩国交易所(KRX)和韩国证券托管所(KSD)合作,通过场外交易购买国内生产的黄金。
“欧佩克+”决定9月继续增产。据新华社消息,石油输出国组织(欧佩克)发表声明说,7个“欧佩克+”主要产油国决定9月日均增产原油18.8万桶,并重申将维护市场稳定。沙特阿拉伯、俄罗斯、伊拉克、科威特、哈萨克斯坦、阿尔及利亚和阿曼的代表当天举行线上会议,研判全球石油市场现状与前景。本次增产是主要产油国今年4月启动增产以来,连续六个月增产。
美伊局势方面,昨日美国财政部长贝森特在接受采访时表示,美国和伊朗可能在4日或5日达成协议,重新开放霍尔木兹海峡,允许商船自由通行。贝森特称:“我们正在与伊朗方面进行谈判,很有可能在今天或明天达成协议,开放海峡,并推动这场冲突局势走向正常化。”不过,伊朗方面对谈判进展的表述仍与美方存在明显分歧,分析师警告,任何协议最终能否落实仍存在较大不确定性。 美伊谈判预期推动“降通胀交易”。
目前市场正在等待本周公布的一系列美国就业数据,包括今日公布的ADP就业报告,以及周五公布的非农就业数据。
基本面:8月4日,全球最大黄金ETF--SPDR Gold Trust持有量为1009.3吨,较前一交易日增加2吨。
操作建议:
单边:今年2月末美伊开战后贵金属价格和原油价格走势呈明显负相关,原因是美伊战争直接推高了原油价格和全球通胀预期。6月中旬美伊达成停火协议,7月8日特朗普宣布停火协议已不再有效,自7月8日以来,美军已对伊朗发动多轮攻击,中东局势急剧升级,油价再度飙涨,与油价成负相关的金银价格再度承压走低。目前金银日线级别跌势放缓、止跌,但尚难言出现见底信号。激进的长线多头可轻仓试多,稳健的长线多头建议继续观望;美伊局势反复多变,国内投资者面临时差和休市,因此普通投资者更宜采用短线日内操作,建议多看少动、实时盯盘、轻仓操作并提前挂好止损。
套利:观望
期权:已持多仓的投资者可通过买入看跌期权构建保护性策略
【投资评级:★★】
【白银】
行情回顾:昨日COMEX白银2609上涨3.27%,收报59.750美元/盎司。
基本面:8月4日,全球最大白银ETF iShares Silver Trust持有量为15130.82吨,较前一交易日减少6.2吨。
操作建议:
单边:白银短线走势与黄金强相关,交易白银同样面临美伊局势反复与美联储加息预期的共同影响。白银的波动性大于黄金。
套利:观望
期权:已持仓的投资者可通过买入看跌期权构建保护性策略
【投资评级:★★】
(贵金属研究员:徐艺倩)
(以上资讯和数据来源于万得、期货日报、金十数据等媒体。)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负
有色早评
2026年8月5日
【沪铜】
行情回顾:截止夜盘收盘,沪铜2609合约上涨0.68%,以107040元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,8月4日,上海物贸铜平均价为106,805元/吨,长江有色市场1#电解铜平均价为106,970元/吨,较上一交易日增加680元/吨;上海、广东、重庆、天津四地现货价格分别为106,885元/吨、106,670元/吨、107,005元/吨、106,990元/吨。8月4日,电解铜升贴水维持在上升225元/吨附近,较上一交易日下跌50元/吨。
后市展望:万得资讯数据显示,铜冶炼加工费继续下降,铜矿紧缺程度加剧。中国精炼铜产量维持高位,铜材产量小幅下降。对高价货源接受度一般,以刚需采购为主。电网建设投资继续保持增长,汽车出口量保持快速增长。传统家电消费处于淡季。沪铜库存小幅下降,COMEX铜库存继续增长。铜价或以震荡偏强趋势运行。套利机会有限。期权合约建议观望。
【投资评级:★★】
【沪铝】
行情回顾:截止夜盘收盘,沪铝2609合约上涨0.08%,以23745元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,8月4日,长江有色市场1#电解铝平均价为23,780元/吨,较上一交易日增加320元/吨;上海、佛山、济南、无锡四地现货价格分别为23,755元/吨、24,170元/吨、23,780元/吨、23,740元/吨。8月4日,电解铝升贴水维持在贴水40元/吨附近,较上一交易日下跌10元/吨。
后市展望:万得资讯数据显示,氧化铝在产产能持续下降,氧化铝总产能增长明显。电解铝产量维持高位,电解铝在产产能保持增长。铝材企业开工率下降,淡季效应持续深化。沪铝库存由高位下降,库存水平处于近年来极高水平。LME铝库存继续下降,库存水平处于极低位。铝价或以震荡趋势为主。套利机会有限。期权合约建议观望为主。
【投资评级:★】
(有色研究员:刘江)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
能源化工早评
【原油早评:2026.8.5】
【投资评级:★】
行情回顾:美伊达成协议的可能性上升,国际油价大幅回落,WTI原油9月合约昨日下跌6.15%,收于75.14美元/桶。INE原油2609合约昨日夜盘下跌4.93%,收于510.5元/桶。
地缘方面:据央视新闻,当地时间8月4日,美国财政部长贝森特在接受采访时表示,美国和伊朗可能在4日或5日达成协议,重新开放霍尔木兹海峡,允许商船自由通行。当被问及是否允许伊朗收取通行费时,贝森特表示,该协议将确保海峡内的自由通行。卡塔尔外交部发言人安萨里4日表示,有关各方正继续努力推动中东地区局势降温,目前虽尚未达成协议,但重要的是能重返外交轨道。另据外媒4日援引伊朗高级消息人士的话报道,伊朗与阿曼正讨论重开霍尔木兹海峡的航运方案,伊朗希望根据这一方案控制经霍尔木兹海峡的进港航运。报道称,伊朗还将掌握经霍尔木兹海峡的出港船只动态,且具备在必要时干预的能力。
单边:目前美伊达成协议的可能性上升,国际油价再次下跌,原油需考虑偏空操作。
套利:INE原油9月-1月价差回落,买入9月卖出1月正套可考虑暂时离场。
期权:美伊地缘再度缓和,原油短线或有回调,可考虑熊市价差策略。
【塑料、PP、PVC、尿素早评:2026.8.5】
【投资评级:★】
行情回顾:美伊地缘再度缓和,聚烯烃偏弱震荡,塑料09合约昨日夜盘下跌1.66%,收于7633元/吨,PP09合约下跌2.58%,收于8126元/吨,PVC09合约下跌0.74%,收于4447元/吨,尿素09合约下跌0.18%,收于1663元/吨。
PE方面,聚乙烯美金市场方面:中东地缘冲突有所和缓,原油端支撑减弱,供应端,巴西反倾销政策分流美产货源,东南亚装置逐步复产补充区域供应;需求端下游整体处于传统需求淡季,加工厂多按需小单采购,囤货意愿偏弱,市场成交节奏平缓,短期聚乙烯美金市场预计偏弱震荡运行。国内聚乙烯市场价格走跌,HDPE价格下跌20元/吨、LLDPE价格下跌10元/吨。虽然国内PE市场成交氛围略有好转,但主要以低价成交为主,业者仍对高价存抵触心理。目前油制成本为8960元/吨;煤制成本为7144元/吨;油制利润为-890元/吨;煤制利润为786元/吨。
现货市场展望:供应端,受生产成本牵制,部分石化企业计划下调开工负荷,并开展短期装置检修,市场整体供应压力得到阶段性缓解。需求端,下游农膜行业迎来小幅补库周期,对聚乙烯原料形成小幅支撑。整体而言,市场供需矛盾虽略有改善,但美伊地缘缓和,原油回落,PE价格或偏弱震荡。
PP方面,成本端支撑松动叠加需求端弱势压制市场,高价成交不足,打压市场心态。短期供应端预期增量,市场供需差逐步走扩,聚丙烯市场价格下跌50-100元/吨,短期市场弱势成交概率较大。生产企业方面:聚丙烯产能利用率70.72%较上周五上涨0.57%。镇海炼化一线20万吨/年今日重启、东明石化20万吨/年装置周末重启,抚顺小线9万吨/年、大庆炼化二线30万吨/年日度产量增加2370吨。PP利润较上周下降134.11元/吨至113.13元/吨。
现货市场展望:成本端支撑松动叠加需求端预期偏弱,压制市场成交放量。供应端因检修企业回归及新增扩能放量呈现增量趋势,加重聚丙烯供需差走扩力度。唯一利好在于产业库存均呈现偏低水平,综合来看,预计PP市场短期偏弱震荡。
PVC方面,近期电石供应预期偏紧,周末价格接连上调,成本预期上升对PVC有提振,但PVC供需基本面维持弱势,叠加乙烯法短期增产预期,PVC涨幅有限,华东地区电石法五型现货库提在4350-4480元/吨,乙烯法在4900-5050元/吨。成本方面:周末国内电石市场触底反弹,宁夏地区主流贸易价格在2400元/吨,生产企业货源紧张,8月内蒙古地区企业供应紧张,电石价格反弹。短期价格仍面临修复性上涨,但随着部分外销增加及下游需求减少,电石涨幅或有限。乙烯方面:CFR东北亚1000美元/吨,涨20美元/吨,CFR东南亚940美元/吨,涨20美元/吨。
现货市场展望:内蒙乌海等地电石企业因电力等多因素存在减产预期,但考虑到外销或因此增加,以及涨价后下游电石采购需求或下降,电石上涨持续性存疑,成本支撑或有限,并且电石法减产量或不足以抵消乙烯法增产量;供需依旧承压,PVC市场或维持区间弱势调整。
尿素现货市场方面,当前基本面维持偏弱格局,市场低迷情绪影响现货交投氛围。行业日产延续高位,国内需求相对疲软,对行情支撑力度不足;出口暂无新利好兑现,前期市场情绪有所消退。企业收单承压,局部价格存松动空间,市场成交活跃度偏低,行情陷入僵持整理。
现货市场展望:当前基本面持续偏弱,短期缺乏利好。前期利好提振情绪逐步消散,厂家收单情况不佳,部分厂家或存在降价促单操作,行情继续处于僵持波动态势。预计山东主流区域出厂价格在1680-1730元/吨。
单边:美伊谈判有望达成协议,聚烯烃或回落调整,短线可考虑偏空操作。PVC、尿素基本面偏弱,仍需考虑偏空操作。
套利:塑料9月-1月价差高位震荡,正套可考虑减仓,PP9月-1月价差高位偏强运行,正套可考虑持有。跨品种套利方面,PP9月与塑料9月价差偏强震荡,仍可考虑买PP卖塑料跨品种套利,PVC9月-1月价差持续低位徘徊,可暂时观望。尿素9月-1月价差回落,买入1月卖出9月反套可考虑继续持有。
期权:塑料、PP、尿素可考虑熊市价差,PVC基本面偏弱,可考虑卖出看涨期权。
(能化研究员:宋鹏 )
(数据来源:隆众资讯)
【纯碱、玻璃早评】2026年8月5日星期三
【纯碱】
行情回顾:8月4日白盘,纯碱期货(SA)收报922元/吨,跌0.65%。
基本面:8月4日讯,国内纯碱市场低位震荡,价格淡稳调整,交投气氛一般。企业装置震荡调整,个别企业停车检修,中源三期逐步提负,综合供应窄幅下降,当前日产量10.3万左右。下游企业观望谨慎,采购积极性不佳,按需为主,低价成交。(隆众资讯)
后市展望:纯碱期货低位震荡,延续偏弱运行。供应端个别企业停车检修,但中源三期逐步提负,综合供应窄幅下降,整体仍处偏高水平。周度数据显示纯碱厂家总库存延续累积态势,重质碱累库明显,去库进程持续受阻。需求端表现疲弱,浮法玻璃及光伏玻璃产线冷修持续推进,重碱刚需支撑持续弱化,下游按需补库为主、采购谨慎。宏观层面,7月30日政治局会议强调“稳定房地产市场”、加大逆周期调节力度,但政策传导至纯碱需求仍需时间。供强需弱格局延续,预计维持低位偏弱运行。
操作建议:
单边:基本面未见企稳信号,不建议逆势抄底,也不建议追空
套利:盘中(纯碱、玻璃)价差34元/吨处于历史极端低位,纯碱相对玻璃显著低估。从均值回归角度看,价差有较强的回升动力
期权:可考虑卖出虚值看跌期权收取权利金
【投资评级:★】
【玻璃】
行情回顾:8月4日白盘,玻璃期货(FG)收报885元/吨,涨1.49%。
基本面:8月4日讯,8月浮法玻璃逐步进入传统旺季,月初南方部分厂家试探上调出厂价格,涨幅不一。不过本轮价格上调缺乏有力需求支撑,南北市场分化格局延续,北方区域成交依旧偏弱,北方局部价格松动。当前行业整体库存仍处高位,企业主动拉涨意愿有限,多数生产企业优先以灵活让利、积极出货为主,降库仍是现阶段核心目标,旺季需求能否持续回暖仍有待持续观察。(卓创资讯)
后市展望:前一交易日玻璃期货小幅反弹,盘中低位回升。8月浮法玻璃逐步进入传统旺季,月初南方部分厂家试探上调出厂价格,但本轮价格上调缺乏有力需求支撑。北方区域成交依旧偏弱,南北市场分化格局延续。行业整体库存仍处高位,多数生产企业以降库为核心目标,去库意愿浓厚。供给端日熔量低位运行,但需求端深加工订单改善有限,下游刚需采购为主。宏观层面,政治局会议强调“稳定房地产市场”,但政策传导至玻璃终端需求仍需时间。短期高库存与弱需求的核心矛盾未见改善,预计维持低位震荡运行。
操作建议:
单边:观望。冷修提供底部支撑,但高库存与弱需求压制上方空间,等待库存持续去化信号
套利:盘中(纯碱、玻璃)价差34元/吨处于历史极端低位,纯碱相对玻璃显著低估。从均值回归角度看,价差有较强的回升动力
期权:可考虑卖出虚值看跌期权收取权利金,或备兑开仓
【投资评级:★】
(研究员:侯帆)
(数据来源:Wind资讯、东方财富、隆众资讯、郑州商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
黑色系早评
【黑色早评】2026年8月5日星期三
【螺纹】
行情回顾:昨日螺纹2610合约下跌0.2%。
基本面:据Mysteel,上周247家钢厂高炉开工率81.85%,环比减少0.24%,同比减少1.61%;高炉炼铁产能利用率88.45%,环比减少0.76%,同比减少1.79%;日均铁水产量 235.55万吨,环比减少2.15万吨,同比减少5.16万吨。8月4日,76家独立电弧炉建筑钢材钢厂平均成本为3256元/吨,日环比减少9元/吨,平均利润为-59元/吨,谷电利润为40元/吨,日环比持平。
后市展望:螺纹钢市场呈现供需双弱、价格承压下行的格局,近期现货与期货价格同步走低,社会库存由降转增,供需矛盾有所积累,市场情绪偏弱。
单边:观望
套利:观望
期权:观望
【投资评级:★】
【铁矿、焦煤、焦炭】
行情回顾:昨日铁矿2609下跌0.43%,焦煤2609上涨1.36%,焦炭2609合约上涨0.11%。
基本面:据Mysteel,7月27日-8月2日,澳大利亚、巴西七个主要港口铁矿石库存总量1380.1万吨,环比下降60.2万吨,港口库存持续回落,当前库存规模仍小幅高于年内均值。上周,314家独立洗煤厂样本产能利用率为29.2%,环比减0.3%;精煤日产22.1万吨,环比减0.1万吨;精煤库存265.8万吨,环比增0.5万吨。
后市展望:全球铁矿石发运量环比下降,需求端,日均铁水产量环比下降。库存端,中国47港铁矿石库存环比累库287万吨。铁矿石基本面供需双降,基本面偏弱,铁矿期价延续偏弱震荡走势。7月国产炼焦煤供应依旧低位运行,山西安监形势未见放松迹象,煤矿停产数量依旧偏多,山西炼焦煤产量恢复缓慢。需求端,下游钢材高温淡季,钢厂盈利不佳小幅压减铁水,焦化厂按需低库存采购。盘面缺乏驱动,受终端负反馈影响,双焦期价整体偏弱震荡。
单边:观望
套利:观望
期权:观望
【投资评级:★】
(黑色研究员:魏云)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
股指早评
金融期货市场早间评述报告
日期:2026年8月5日星期三
一、行情回顾
8月4日,国内股指期货主力合约多数反弹。其中,中证1000指数期货(IM)涨2.65%,收报7,211.4点;中证500指数期货(IC)涨2.27%,收报7,529点;沪深300指数期货(IF)涨1.02%,收报4,552.8点;上证50指数期货(IH)跌0.17%,收报2,852.4点。
二、现货市场
8月4日,A股三大指数集体上涨,截止收盘,沪指涨0.33%,收报3822.28点;深证成指涨3.25%,收报13885.71点;创业板指涨5.64%,收报3488.97点。行业板块涨多跌少,元件、电子化学品、半导体、医疗服务、通信设备板块涨幅居前,银行、保险板块跌幅居前。
三、资金与情绪
沪深京三市成交额22287亿,较前日放量2174亿。
四、展望后市
前日早评中提示“风格再平衡或成为近期主线”,昨日盘面进一步验证这一判断。IM在7月深度调整后估值泡沫得到较大程度压缩,超跌品种的阶段性企稳修复机会正在吸引资金关注。IH作为前期相对抗跌的品种,当日继续回调,反映资金正在从防御性板块向超跌成长方向迁移。半导体、元件等科技板块大幅反弹,带动IC、IM领涨;银行、保险等高股息方向延续调整,IH承压。这一格局变化印证了7月月报中“中小盘继续大幅下探的空间有限”的判断。风格切换信号进一步明确,中小盘品种在前期超跌后短期修复动能或延续,但量能配合是反弹持续性的关键。操作上以区间思路对待,关注风格再平衡节奏。
操作建议:
单边:可轻仓参与IC、IM的超跌反弹,快进快出
套利:IM/IH价差收敛策略可逐步止盈,短期风格向中小盘倾斜
期权:利用备兑开仓增厚收益,或买入虚值看跌期权对冲回调风险
【投资评级:★★】
股指研究员:侯帆
(数据来源:Wind资讯、东方财富、乐咕乐股网、国家统计局)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
★:关注
★★:一般操作机会
★★★:良好的操作机会
★★★★:非常好的操作机会
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
扫码关注我们
微信号|hlqhgs
联系电话|4000-345-200
