华龙期货每日策略参考(2026.08.07)
有色早评
2026年8月7日
【沪铜】
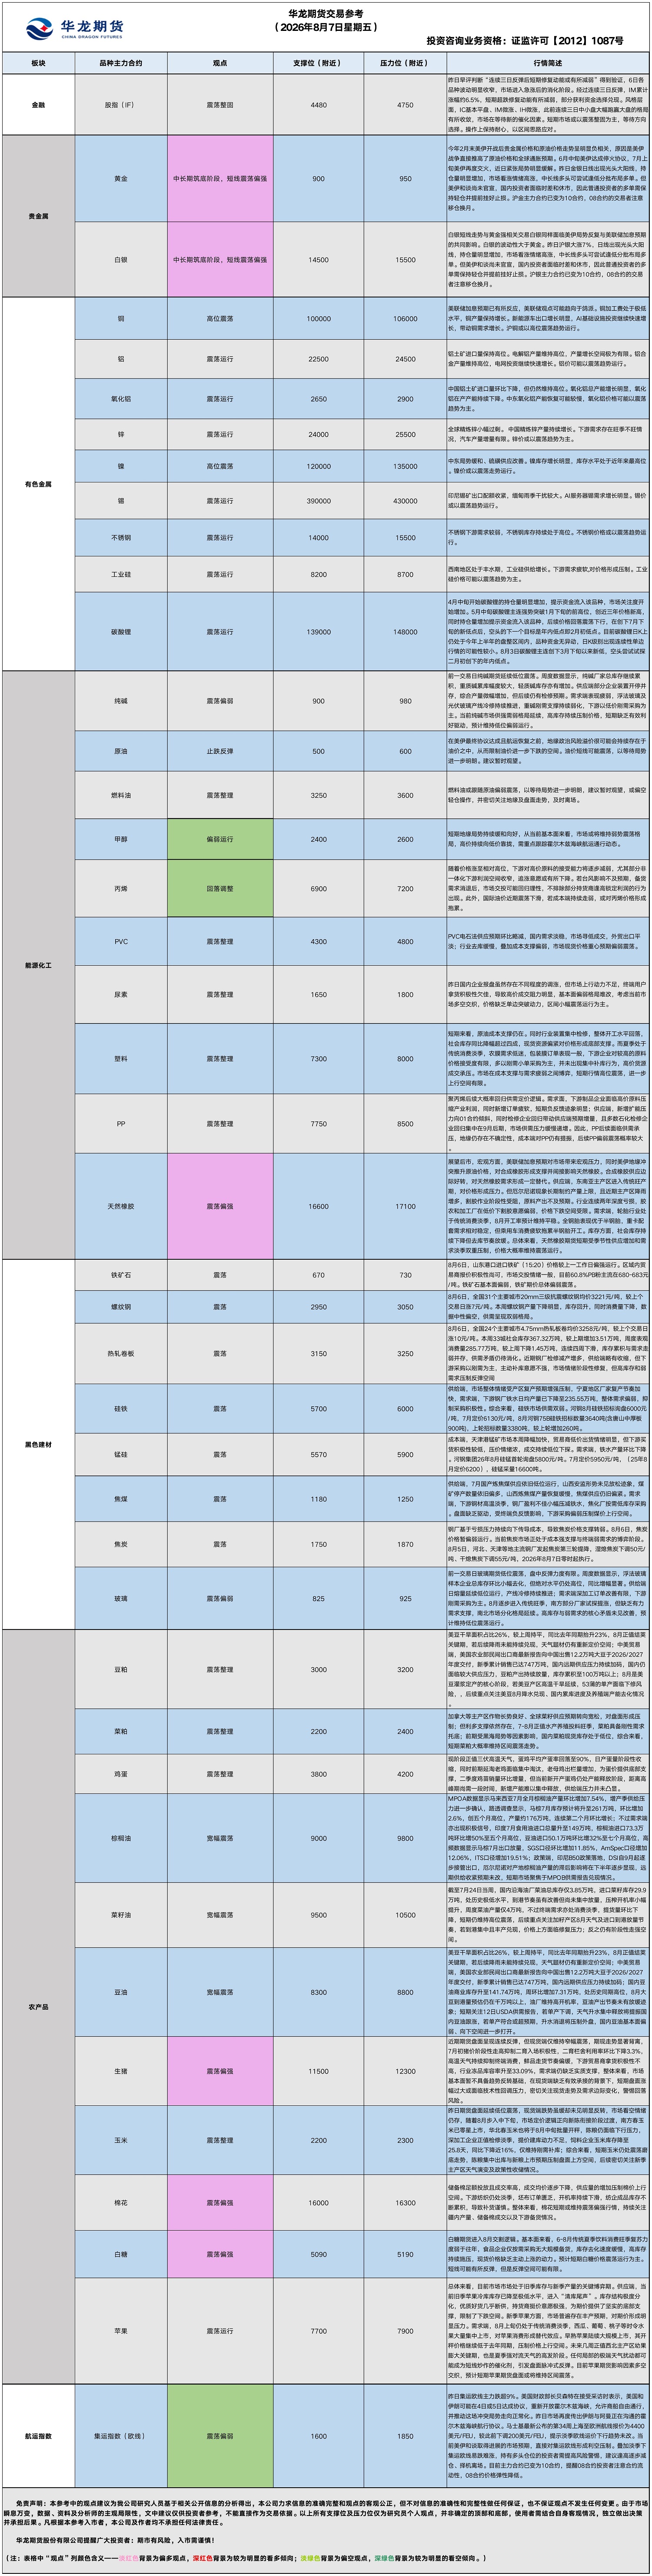
行情回顾:截止夜盘收盘,沪铜2609合约上涨0.10%,以107720元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,8月6日,上海物贸铜平均价为108,255元/吨,长江有色市场1#电解铜平均价为108,430元/吨,较上一交易日增加1,130元/吨;上海、广东、重庆、天津四地现货价格分别为108,260元/吨、108,290元/吨、108,410元/吨、108,420元/吨。8月6日,电解铜升贴水维持在上升75元/吨附近,较上一交易日下跌85元/吨。
后市展望:美国7月ADP新增就业仅4.4万人,远低于市场预期的7万人,创年内新低,显示劳动力市场动能有所降温。刚果(金)政府已签署禁止铜钴精矿出口的政府命令。万得资讯数据显示,中国精炼铜产量持续增长,铜材产量小幅下降。全球数据中心建设进入快速增长期,电网建设投资继续保持增长,汽车出口量保持快速增长。COMEX库存持续创历史新高,沪铜库存小幅下降,LME铜库存下降明显。铜价或以震荡偏强趋势运行。套利机会有限。期权合约建议观望。
【投资评级:★★】
【沪铝】
行情回顾:截止夜盘收盘,沪铝2609合约上涨0.38%,以23925元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,8月6日,长江有色市场1#电解铝平均价为23,820元/吨,较上一交易日增加150元/吨;上海、佛山、济南、无锡四地现货价格分别为23,810元/吨、24,235元/吨、23,850元/吨、23,820元/吨。8月6日,电解铝升贴水维持在贴水40元/吨附近,较上一交易日上涨10元/吨。
后市展望:美联储加息预期降温,美元指数持续走弱。万得资讯数据显示,中东电解铝产能恢复较慢。铝土矿进口量持续攀升。电解铝产量维持高位,电解铝在产产能保持增长。铝材企业开工率下降,淡季效应持续深化。沪铝库存由高位下降,库存水平处于近年来极高水平。LME铝库存继续下降,库存水平处于极低位。铝价或以震荡趋势为主。套利机会有限。期权合约建议观望为主。
【投资评级:★】
(有色研究员:刘江)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
贵金属早评
【贵金属早评】2026.8.7 星期五
【黄金】
行情回顾:昨日COMEX黄金2612下跌0.15%,收报4298美元/盎司。
宏观面:胡塞武装称对沙特在也门的多个目标实施打击据央视新闻消息,当地时间8月6日,胡塞武装发表声明称,其武装力量针对沙特方面在也门鲁瓦克、阿卜尔、塞尼耶等地区以及多个军事营地的大规模集结目标实施了军事打击,行动使用了多枚弹道导弹和无人机。
以军称在黎南部展开报复性空袭据央视新闻消息,当地时间6日,以色列国防军发表声明称,作为对前一日以军士兵在黎巴嫩南部死伤事件的回应,以军在过去24小时内对黎南部多个地区的真主党目标实施了报复性军事打击。
霍尔木兹海峡仍是一个活跃的宏观冲击来源,但市场的即时反应已从恐慌溢价转向条件性缓和。伊朗方面表示,与阿曼就该水道达成的协议已进入最终起草阶段,任何协议都可能与美国解除对伊朗港口的封锁挂钩。在战争爆发前,霍尔木兹海峡承载了全球约五分之一的石油和天然气贸易;最新航运数据显示,周通行量已从45次升至84次,但仍远低于危机前通常超过700次的水平。若该海峡确认重新开放,黄金的部分地缘政治溢价可能被移除;但能源价格走低也会压低通胀预期、减轻美债收益率压力,并在后续支撑美联储转向更宽松政策的理由。
基本面:8月6日,全球最大黄金ETF--SPDR Gold Trust持有量为1014吨,较前一交易日增加5吨。
操作建议:
单边:今年2月末美伊开战后贵金属价格和原油价格走势呈明显负相关,原因是美伊战争直接推高了原油价格和全球通胀预期。6月中旬美伊达成停火协议,7月上旬美伊再度交火,近日紧张局势明显缓解。前日金银日线出现光头大阳线,持仓量明显增加,市场看涨情绪高涨,中长线多头可尝试逢低分批布局多单。昨日黄金收平,提示短线涨势动能衰竭。美伊和谈尚未官宣,国内投资者面临时差和休市,因此普通投资者的多单需保持轻仓并提前挂好止损。今晚公布美国7月非农就业报告,数据和今晚夜盘时段走势将为金银在日K线级别的走势定调,提醒投资者在重大数据发布前保持谨慎,合理控制仓位。
套利:观望
期权:中长线多头投资者可买入远月看涨期权
【投资评级:★★】
【白银】
行情回顾:昨日COMEX白银2609下跌0.81%,收报61.785美元/盎司。
基本面:8月6日,全球最大白银ETF iShares Silver Trust持有量为15173吨,较前一交易日增加43吨。
操作建议:
单边:白银短线走势与黄金强相关,交易白银同样面临美伊局势反复与美联储加息预期的共同影响。白银的波动性大于黄金。前日白银大涨7%,日线出现光头大阳线,持仓量明显增加,市场看涨情绪高涨,中长线多头可尝试逢低分批布局多单。白银昨日收平,提示涨势动能衰竭。美伊和谈尚未官宣,国内投资者面临时差和休市,因此普通投资者的多单需保持轻仓并提前挂好止损。今晚公布美国7月非农就业报告,数据和今晚夜盘时段走势将为金银在日K线级别的走势定调,提醒投资者在重大数据发布前保持谨慎,合理控制仓位
套利:观望
期权:中长线多头投资者可买入远月看涨期权
【投资评级:★★】
(贵金属研究员:徐艺倩)
(以上资讯和数据来源于万得、期货日报、金十数据等媒体。)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负
黑色系早评
【黑色早评】2026年8月7日星期五
【螺纹】
行情回顾:昨日螺纹2610合约上涨0.97%。
基本面:据Mysteel,本周,钢材总库存量1653.19万吨,环比增17.37万吨。其中,钢厂库存量454.00万吨,环比增9.23万吨;社会库存量1199.19万吨,环比增8.14万吨。8月6日,76家独立电弧炉建筑钢材钢厂平均成本为3257元/吨,平均利润为-73元/吨,谷电利润为26元/吨,日环比减少4元/吨。
后市展望:螺纹钢市场呈现供需双弱、价格承压,社会库存由降转增,供需矛盾有所积累。短期市场情绪虽有修复,但反弹力度或将减弱。
单边:观望
套利:观望
期权:观望
【投资评级:★】
【铁矿、焦煤、焦炭】
行情回顾:昨日铁矿2609上涨2.57%,焦煤2609上涨1.48%,焦炭2609合约上涨2.69%。
基本面:据Mysteel,本周,114家钢厂进口烧结粉总库存2886.45万吨,环比上期增22.52万吨。进口烧结粉总日耗115.46万吨,环比上期增6.28万吨。本周,523家炼焦煤矿山样本核定产能利用率为67.0%,环比减0.1%。原煤日均产量150.4万吨,环比减0.2万吨,原煤库存414.1万吨,环比减7.1万吨 ,精煤日均产量63.6万吨,环比减0.4万吨,精煤库存193.5万吨,环比减11.8万吨。8月5日,河北、天津等地主流钢厂发起焦炭第三轮提降,湿熄焦炭下调50元/吨、干熄焦炭下调55元/吨,2026年8月7日零时起执行。
后市展望:铁矿石基本面供需双降,基本面偏弱,铁矿期价总体偏弱震荡。7月国产炼焦煤供应依旧低位运行,山西安监形势未见放松迹象,煤矿停产数量依旧偏多,山西炼焦煤产量恢复缓慢。需求端,下游钢材高温淡季,钢厂盈利不佳小幅压减铁水,焦化厂按需低库存采购。盘面缺乏驱动,受终端负反馈影响,双焦期价整体偏弱震荡,短线市场情绪有所修复。
单边:观望
套利:观望
期权:观望
【投资评级:★】
(黑色研究员:魏云)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
农产品早评
【农产品早评】2026年8月7日星期五
【油脂】
行情回顾:截至夜盘收盘,豆油Y2609合约报8407元/吨,跌0.05%;棕榈油P2609合约报9330元/吨,跌0.58%;菜油OI2609合约报10144元/吨,涨0.44%。
宏观面:1.据马来西亚棕榈油协会(MPOA)发布的数据,马来西亚7月1-31日棕榈油产量预估增加7.54%。其中马来西亚半岛产量环比增加12.63%,婆罗洲产量环比增加1.48%,沙巴产量环比减少0.77%,沙捞越产量环比增加7.78%。
2.美国农业部(USDA)公布数据,民间出口商报告向中国出售了12.2万吨大豆,于2026/2027年度交付。
3.据美国农业部(USDA)农业干旱监测数据显示,截至2026年8月4日,美国大豆产区干旱比例为26%,上周为26%,较上周持平;去年同期为3%,较去年同期增加23个百分点。
后市展望:MPOA数据显示马来西亚7月全月棕榈油产量环比增加7.54%,增产季供给压力进一步确认,路透调查显示,马棕7月库存预计将升至261万吨,环比增加2.6%,创五个月高位,产量约176万吨,连续第二个月环比增长;不过需求端亦出现积极信号,印度7月食用油进口总量升至149万吨,棕榈油进口73.3万吨环比增50%至五个月高位,豆油进口50.1万吨环比增32%至七个月高位,高频数据显示马棕7月出口放量,SGS口径环比增加11.85%,AmSpec口径增加12.06%,ITS口径增加19.51%;政策端,印尼B50政策落地,DSI自9月起逐步接管出口,厄尔尼诺对产地棕榈油产量的滞后影响将在下半年逐步显现,远期供给收紧预期未改,短期市场聚焦于MPOB供需报告兑现情况;豆油方面,美豆干旱面积占比26%,较上周持平,同比去年同期抬升23%,8月正值结荚关键期,若后续降雨未能持续兑现,天气题材仍有重新定价空间;中美贸易端,美国农业部民间出口商最新报告向中国出售12.2万吨大豆于2026/2027年度交付,新季累计销售已达747万吨,国内远期供应压力持续加码;国内豆油商业库存升至141.74万吨,周环比增加7.31万吨,处历史同期高位,8月大豆到港量预估仍在千万吨以上,油厂维持高开机率,豆油产出节奏未有放缓迹象;短期关注12日USDA供需报告,若单产下调,天气升水集中释放将提振国内豆油跟涨,若单产符合或超预期,升水消退将压制外盘,国内豆油基本面偏弱、向下空间进一步打开。
操作建议:
单边:短期油脂板块缺乏趋势性驱动,观望为主,密切关注USDA及MPOB供需报告落地与兑现情况
套利:暂时观望
期权:中长期来看,随着产地生柴政策落地、厄尔尼诺减产预期或将驱动远月棕榈油价格,可考虑构建远月看涨牛市价差策略。
【投资评级:★】
【生猪】
行情回顾:昨日生猪期货盘面延续震荡偏强运行,主力换月至2611合约,截至收盘,主力LH2611合约日内涨1.85%收于12085元/吨;LH2609合约报收11220元/吨,涨2.56%。
基本面:昨日全国外三元生猪出栏均价为10.26元/公斤,较前日涨0.02元/公斤,最低价新疆9.76元/公斤,最高价广东11.76元/公斤(海南除外);肥猪均价11.24元/公斤,标肥价差-0.98元/公斤;重点养殖企业日度出栏量为281134头,较前日降0.4%;屠宰企业日度屠宰量119385头,较前日增0.58%。
后市展望:近期期货盘面呈现连续反弹,但现货端仅维持窄幅震荡,期现走势显著背离,7月初猪价阶段性走高抑制二育入场积极性,二育栏舍利用率环比下降3.3%,高温天气持续抑制终端消费,鲜品走货节奏偏缓,下游贸易商拿货积极性不高,行业冻品库容率升至33.09%,需求端仍缺乏实质支撑,整体来看,市场基本面暂不具备趋势反转基础,在现货端缺乏有效承接的背景下,短期盘面涨幅过大或面临技术性回调压力,密切关注现货走势及需求边际变化,警惕回落风险。
操作建议:
单边:近端受弱现实压制,暂时保持观望,重点跟踪出栏节奏、均重及冻品去化进度,关注远端挤升水后的逢低做多机会
套利:暂时观望
期权:看跌期权多头谨慎持有
【投资评级:★】
【玉米】
行情回顾:昨日玉米期货盘面呈震荡偏弱运行,截至夜盘收盘,主力C2609合约收报2239元/吨,跌0.22%。
基本面:昨日全国玉米均价报2306元/吨,较前日回落2元/吨,东北玉米价格延续偏弱运行,长春二等粮主流上车价2205元/吨,较前日跌10元/吨;北港玉米价格继续回落,锦州港二等玉米平仓价2280元/吨,较前日跌20元/吨;华北玉米价格涨跌互现,深加工企业主流收购价格在2300-2430元/吨,山东盛泰干粮收购价报2358元/吨,较前日下调12元/吨;销区玉米价格稳中趋弱,漳州港二等粮主流自提价为2440元/吨,较前日跌10元/吨。
后市展望:昨日期货盘面延续低位震荡,现货端跌势虽缓却未见明显反转,市场看空情绪仍存,随着8月步入中下旬,市场定价逻辑正向新陈衔接阶段过渡,南方春玉米已零星上市,华北春玉米也将于8月中旬批量开秤,陈粮仍面临下行压力,深加工企业正值检修淡季,提价建库动力不足,饲料企业玉米库存降至25.8天,同比下降近16%,仅维持刚需补库;综合来看,短期玉米仍处震荡磨底走势,陈粮集中出库与新粮上市预期压制盘面上方空间,后续密切关注新季主产区天气演变及政策性收储情况。
操作建议:
单边:短期震荡偏弱思路对待,密切关注8月后产区天气变化,若出现极端天气导致新季单产预期下调,再考虑逢低试多
套利:无
期权:无
【投资评级:★】
(研究员:刘维新)
(数据来源:Wind、Mysteel、金十数据、郑州商品交易所、大连商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
能源早评
【原油早评:2026.8.7】
【投资评级:★】
行情回顾:伊朗和阿曼达成海峡通行协议并不意味着海峡将立即通行,此外,地缘紧张仍然存在,沙特和也门胡塞武装的冲突仍然持续,国际油价再次反弹,WTI原油9月合约昨日上涨4%,收于78.23美元/桶。INE原油2609合约昨日夜盘上涨3.34%,收于526.7元/桶。
地缘方面:伊朗外交部发言人巴加埃确认,伊阿两国已就霍尔木兹海峡新安全航道的地理坐标达成一致,联合声明即将进入最终发布阶段;伊朗副外长加里布阿巴迪明确强调,该协议仅由伊朗和阿曼协商敲定,绝不接受外部势力介入,同时澄清这并不意味着霍尔木兹海峡会完全开放,海峡开放仍需有其他相关安排,包括美国履行其承诺。新航道的大部分路段将经过伊朗领海,现有临时航道将被关闭。据央视新闻消息,当地时间8月6日,胡塞武装发表声明称,其武装力量针对沙特方面在也门鲁瓦克、阿卜尔、塞尼耶等地区以及多个军事营地的大规模集结目标实施了军事打击,行动使用了多枚弹道导弹和无人机。
基本面:美国能源信息署数据显示,截止7月31日的一周,包括战略储备在内的美国原油库存总量7.11796亿桶,比前一周下降36.2万桶;美国商业原油库存量4.06987亿桶,比前一周增长247.9万桶;美国汽油库存总量2.09658亿桶,比前一周下降164.3万桶;馏分油库存量为1.07159亿桶,比前一周下降347.6万桶。备受关注的美国俄克拉荷马州库欣地区原油库存2095.5万桶,增长235.6万桶。过去的一周,美国石油战略储备3.04809亿桶,下降了284.1万桶。
单边:在最终协议达成且航运恢复之前,地缘政治风险溢价很可能会持续存在于油价之中,从而限制油价进一步下跌的空间。油价短线可能震荡,以等待局势进一步明朗。建议暂时观望。
套利:INE原油9月-1月价差回落,买入9月卖出1月正套可考虑暂时离场。
期权:海峡仍未恢复通行,地缘缓和有限,原油短线或震荡运行,可考虑卖出看跌期权策略。
【塑料、PP、PVC、尿素早评:2026.8.7】
【投资评级:★】
行情回顾:美伊地缘仍存在不确定性,聚烯烃震荡整理,塑料09合约昨日夜盘上涨0.99%,收于7637元/吨,PP09合约上涨0.48%,收于8027元/吨,PVC09合约上涨0.27%,收于4502元/吨,尿素09合约下跌0.29%,收于1716元/吨。
PE方面,需求较前期边际好转,农膜行业回暖明显,下游补库意愿增强,给行情带来支撑。加之厂家库存低位,供应压力不大。但多地高温导致部分下游停工休假,需求修复不及预期,聚乙烯价格涨跌两难,整体窄幅调整,HDPE市场价格变化幅度为-43~-10元/吨,LDPE市场价格-13元/吨,LLDPE市场价格-22~-13元/吨。
现货市场展望:短期来看,原油成本支撑仍在。同时行业装置集中检修,整体开工水平回落,社会库存同比降幅超过四成,现货资源偏紧对价格形成底部支撑。而夏季处于传统消费淡季,农膜需求低迷,包装膜订单表现一般,下游企业对较高的原料价格接受度有限,多以刚需小单采购为主,并未出现集中补库行为,高价货源成交承压。市场在成本支撑与需求疲弱之间博弈,短期行情高位震荡,进一步上行空间有限。
PP方面,下半年产能集中释放,长期压制反弹高度:6 月检修周期结束后,行业开工率快速回升至高位;2026 年国内聚丙烯计划新增产能 430 万吨附近,90% 以上的新产能集中在 7-12 月落地投产。市场开始提前交易远期供给增量,现货阶段性紧平衡与远期产能过剩形成尖锐矛盾,期现分歧持续放大,每一次反弹都会受到远期供给宽松预期的压制,锁死上涨空间。
现货市场展望:聚丙烯后续大概率回归供需定价逻辑。需求面,下游制品企业面临高价原料压缩产业利润,同时新增订单疲软,短期负反馈迹象明显;供应端,新增扩能压力向01合约倾斜,同时检修企业回归带动供应端预期增量,且多数石化检修企业回归集中在9月后期,市场供需压力缓慢递增。因此,PP后续供需承压,但地缘仍存在不确定性,成本端对PP仍有提振,后续PP偏弱震荡概率较大。
PVC方面,国内PVC现货市场延续弱势震荡,国际原油因局势缓和回落,成本支撑下降,受PVC现货供需双弱拖累,成交重心继续探低,华东地区电石法五型现汇库提在4370-4480元/吨,乙烯法在4850-4950元/吨。成本方面:国内电石市场维稳,乌海地区主流贸易价格在2400元/吨,随着PVC检修的进行,配套电石外销量增加,市场供需短线调整,电石市场预期持稳。乙烯方面:CFR东北亚1000美元/吨,暂稳,CFR东南亚950美元/吨,涨10美元/吨,原油价格回落,市场成本支撑减弱。
现货市场展望:PVC电石法供应预期环比略减,国内需求淡稳,市场寻低成交,外贸出口平淡;行业去库缓慢,叠加成本支撑偏弱,市场现货价格重心预期偏弱震荡。
尿素现货市场方面,昨日国内企业报盘虽然存在不同程度的调涨,但市场上行动力不足,终端用户拿货积极性欠佳,导致高价成交阻力明显,基本面偏弱格局难改,考虑当前市场多空交织,价格缺乏单边突破动力,区间小幅震荡运行为主。
单边:美伊地缘仍存在不确定性,聚烯烃或偏弱震荡以等待局势进一步明朗,短线建议暂时观望。PVC预计低位震荡,建议暂时观望。尿素反弹高度或许有限,不宜追多。
套利:塑料9月-1月价差高位震荡,正套可考虑减仓,PP9月-1月价差回落,正套可考虑离场。跨品种套利方面,PP9月与塑料9月价差回落,买PP卖塑料跨品种套利需考虑离场,PVC9月-1月价差持续低位徘徊,可暂时观望。尿素9月-1月价差拐头,买入1月卖出9月反套可考虑减仓。
期权:塑料、PP可考虑熊市价差,PVC基本面偏弱,可考虑卖出看涨期权。尿素反弹高度或许有限,同样可考虑卖出看涨期权。
(能化研究员:宋鹏 )
(数据来源:隆众资讯)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
【纯碱、玻璃早评】2026年8月7日星期五
【纯碱】
行情回顾:8月6日白盘,纯碱期货(SA)收报937元/吨,涨0.64%。
基本面:8月6日讯,本周,国内纯碱厂家总库存184.95万吨,较周一增加2.69万吨,涨幅1.48%。其中,轻质纯碱105.86万吨,环比增加1.21万吨,重质纯碱79.09万吨,环比增加1.48万吨。较上周四增加4.88万吨,涨幅2.71%。其中,轻质纯碱105.86万吨,环比增加0.31万吨,重质纯碱79.09万吨,环比增加4.57万吨。去年同期库存量为186.51万吨,同比下降1.56万吨,跌幅0.84%。(隆众资讯)
后市展望:前一交易日纯碱期货延续低位震荡。周度数据显示,纯碱厂家总库存继续累积,重质碱累库幅度较大,轻质碱库存亦有增加。供应端部分企业装置开停并存,综合产量微幅增加,但后续仍有检修预期。需求端表现疲弱,浮法玻璃及光伏玻璃产线冷修持续推进,重碱刚需支撑持续弱化,下游以低价刚需采购为主。当前纯碱市场供强需弱格局延续,高库存持续压制价格,短期缺乏有效利好驱动,预计维持低位偏弱运行。
操作建议:
单边:基本面未见企稳信号,不建议逆势抄底,也不建议追空
套利:纯碱和玻璃价差已由前日34回升至46,可继续持有,价差至60-90区间时,可考虑分批止盈
期权:无
【投资评级:★】
【玻璃】
行情回顾:8月6日白盘,玻璃期货(FG)收报891元/吨,涨0.79%。
基本面:8月6日讯,浮法玻璃行业开工率为66.21%,比7月30日-0.34个百分点;浮法玻璃行业产能利用率为70.94%,比7月30日-0.3个百分点。本周浮法玻璃行业平均开工率66.21%,环比-0.34个百分点;浮法玻璃行业平均产能利用率70.94%,环比-0.3个百分点。截至2026年8月6日,全国浮法玻璃日产量为14.22万吨,比7月30日-0.42%。本周全国浮法玻璃产量99.55万吨,环比-0.42%,同比-10.84%。(隆众资讯)
后市展望:前一交易日玻璃期货低位震荡,盘中反弹力度有限。周度数据显示,浮法玻璃样本企业总库存环比小幅去化,但绝对水平仍处高位,同比增幅显著。供给端日熔量延续低位运行,产线冷修持续推进;需求端深加工订单改善有限,下游刚需采购为主。8月逐步进入传统旺季,南方部分厂家试探提涨,但缺乏有力需求支撑,南北市场分化格局延续。高库存与弱需求的核心矛盾未见改善,预计维持低位震荡运行。
操作建议:
单边:观望。冷修提供底部支撑,但高库存与弱需求压制上方空间,等待库存持续去化或旺季需求回暖信号。
套利:纯碱和玻璃价差已由前日34回升至46,可继续持有,价差至60-90区间时,可考虑分批止盈
期权:无
【投资评级:★】
(研究员:侯帆)
(数据来源:Wind资讯、东方财富、隆众资讯、郑州商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
股指早评
金融期货市场早间评述报告
日期:2026年8月7日星期五
一、行情回顾
8月6日,国内股指期货主力合约涨跌互现。其中,中证1000指数期货(IM)涨0.48%,收报7,451.8点;中证500指数期货(IC)跌0.01%,收报7,730点;沪深300指数期货(IF)跌0.10%,收报4,612点;上证50指数期货(IH)涨0.01%,收报2,897.2点。
二、现货市场
8月6日,A股三大指数涨跌不一,截止收盘,沪指涨0.57%,收报3900.35点;深证成指跌0.24%,收报14110.12点;创业板指跌0.55%,收报3515.56点。行业板块涨多跌少,煤炭、电子化学品、贵金属、元件、通信设备板块涨幅居前,教育、乘用车板块跌幅居前。
三、资金与情绪
沪深京三市成交额2.55万亿,较前日缩量1324亿。
四、展望后市
昨日早评判断“连续三日反弹后短期修复动能或有所减弱”得到验证,6日各品种波动明显收窄,市场进入急涨后的消化阶段。经过连续三日反弹,IM累计涨幅约6.5%,短期超跌修复动能有所减弱,部分获利资金选择兑现。风格层面,IC基本平盘、IM微涨、IH微涨,此前连续三日中小盘大幅跑赢大盘的格局有所收敛,市场在等待新的催化因素。短期市场或以震荡整固为主,等待方向选择。操作上保持耐心,以区间思路应对。
操作建议:
单边:观望为主,等待回调后的介入机会
套利:IM/IH价差收敛策略可逐步止盈
期权:利用备兑开仓增厚收益
【投资评级:★】
股指研究员:侯帆
(数据来源:Wind资讯、东方财富、乐咕乐股网、国家统计局)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
★:关注
★★:一般操作机会
★★★:良好的操作机会
★★★★:非常好的操作机会
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
扫码关注我们
微信号|hlqhgs
联系电话|4000-345-200
