华龙期货每日策略参考(2026.09.18)
有色早评
2026年9月18日
【沪铜】
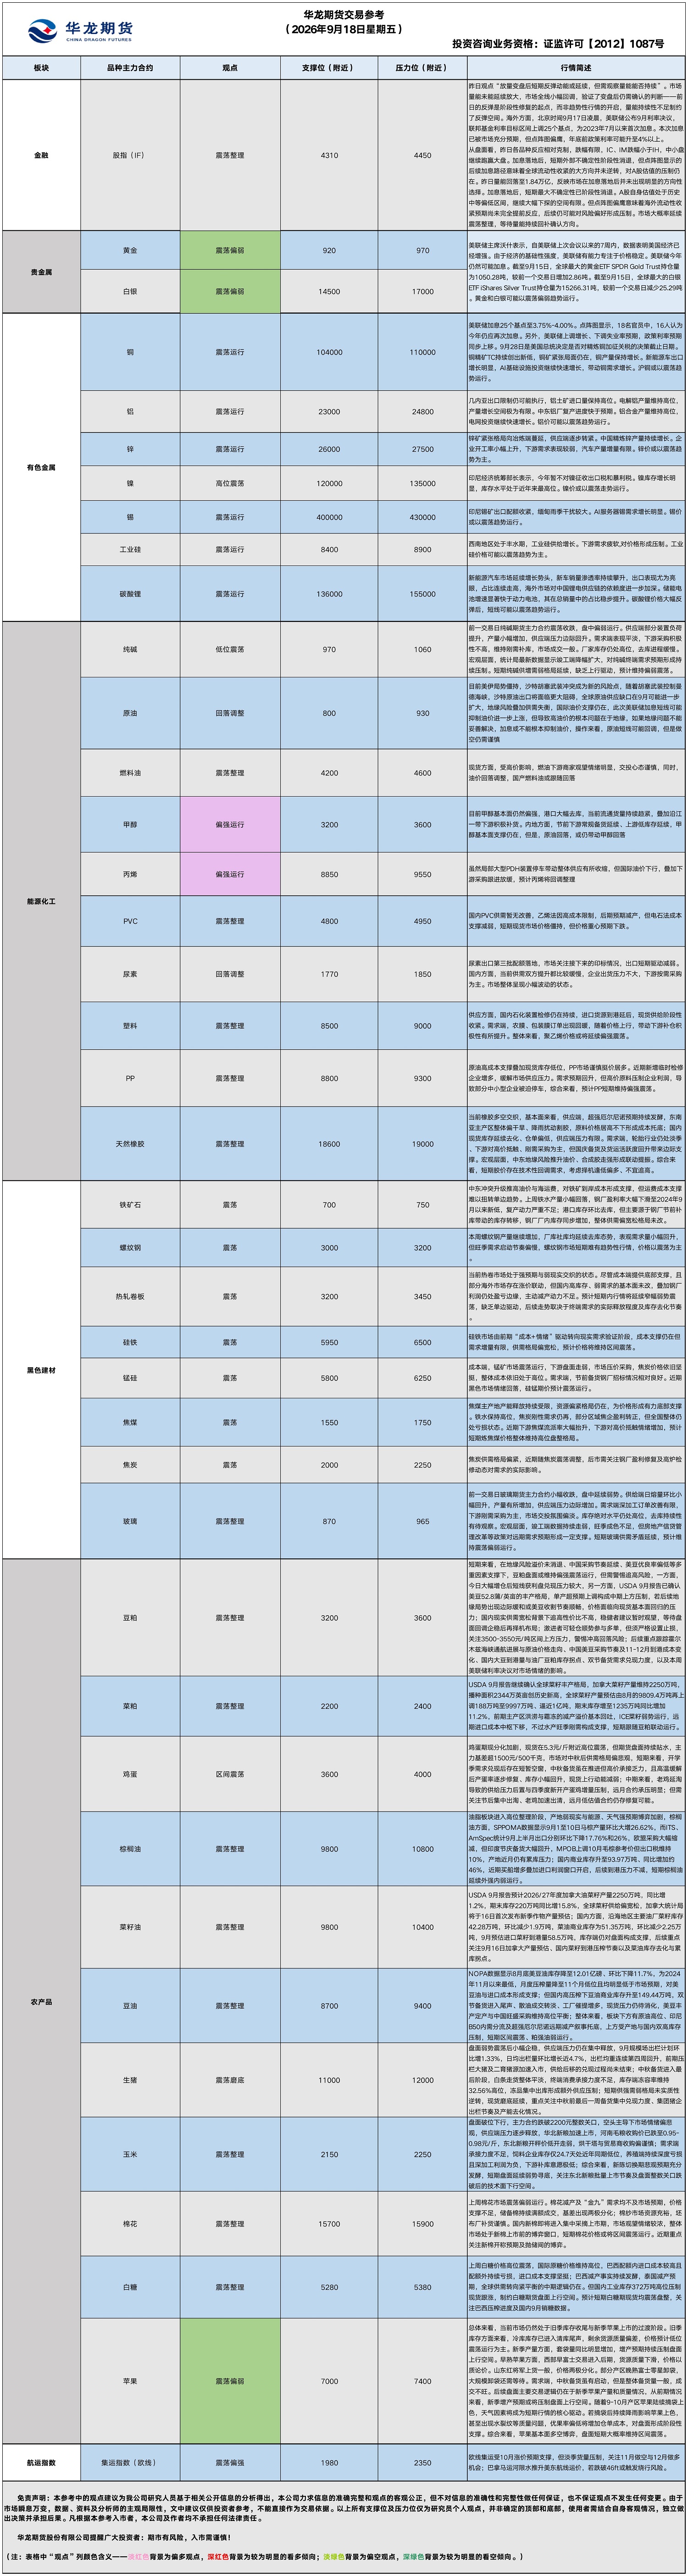
行情回顾:截止夜盘收盘,沪铜2610合约上涨1.42%,以109650元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,9月17日,上海物贸铜平均价为108,585,长江有色市场1#电解铜平均价为108,740元/吨,较上一交易日增加650元/吨;上海、广东、重庆、天津四地现货价格分别为107,965元/吨、107,915元/吨、108,130元/吨、108,075元/吨。9月17日,电解铜升贴水维持在上升625元/吨附近,较上一交易日下跌55元/吨。
后市展望:日本央行于9月17日至18日召开货币政策会议,会议将决定是否调整政策利率。目前市场预期日本央行将加息 25 个基点。COMEX库存继续创历史新高,LME铜库存小幅下降。
操作建议:单边:等待日本利率政策落地,铜价或以震荡趋势运行。套利:套利机会有限。期权:期权合约建议观望。
【投资评级:★】
【沪铝】
行情回顾:截止夜盘收盘,沪铝2611合约上涨0.74%,以24400元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,9月17日,长江有色市场1#电解铝平均价为24,240元/吨,较上一交易日增加40元/吨;上海、佛山、济南、无锡四地现货价格分别为24,200元/吨、24,705元/吨、24,215元/吨、24,195元/吨。9月17日,电解铝升贴水维持在升水20元/吨附近,较上一交易日上涨10元/吨。
后市展望:万得资讯数据显示,中东部分冶炼产能复产仍在进行中,霍尔木兹海峡通航与否或将改变海外供给预期。铝下游加工龙头企业开工率增长,9月传统旺季效应初显。沪铝库存由高位下降,库存水平处于近年来极高水平。LME铝库存维持低位。
操作建议:单边:铝价或以震荡趋势为主。套利:套利机会有限。期权:期权合约建议观望为主。
【投资评级:★】
【沪金、沪银】
行情回顾:截止最新数据,COMEX黄金2612合约下跌0.39%,以4382.5美元/盎司报收。COMEX白银2612合约下跌0.35%,以65.86美元/盎司报收。
基本面:截至9月16日,全球最大的黄金ETF(518850) SPDR Gold Trust持仓量为1051.99吨,较前一交易日增加1.71吨。截至9月16日,全球最大的白银ETF iShares Silver Trust持仓量为15226.98吨,较前一个交易日减少39.33吨。
后市展望:美联储加息落地,后续仍有可能加息。日本央行将召开货币政策会议,决定是否加息。
操作建议:单边:黄金和白银可能以震荡趋势运行。套利:套利机会有限。期权:期权合约建议观望为主。
【投资评级:★】
(有色研究员:刘江)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
黑色系早评
【黑色早评】2026年9月18日星期五
【螺纹】
行情回顾:昨日螺纹2701合约下跌0.13%。
基本面:据中钢协,9月上旬,重点统计钢铁企业共生产粗钢1924万吨,平均日产192.4万吨,日产环比增长2.0%。钢材库存量1652万吨,环比上一旬增加27万吨,增长1.7%。据mysteel,本周,钢材总库存量1537.73万吨,环比降16.88万吨。其中,钢厂库存量391.46万吨,环比降1.04万吨;社会库存量1146.27万吨,环比降15.84万吨。9月17日,全国31个主要城市20mm三级抗震螺纹钢均价3324元/吨,较上个交易日涨2元/吨。
后市展望:本周螺纹钢产量继续增加,厂库社库均延续去库态势,表观需求量小幅回升,但旺季需求启动节奏偏慢,螺纹钢市场短期难有趋势性行情,价格以震荡为主。
单边:观望
套利:观望
期权:观望
【投资评级:★】
【铁矿、焦煤、焦炭】
行情回顾:昨日铁矿2701上涨0.28%,焦煤2701下跌1.65%,焦炭2701合约下跌0.63%。
基本面:据Mysteel,本周,114家钢厂进口烧结粉总库存3086.69万吨,环比上期增140.58万吨;钢厂不含税平均铁水成本2492元/吨,环比上期增20元/吨。本周,523家炼焦煤矿山样本核定产能利用率为69.7%,环比减1.1%。精煤日均产量66.2万吨,环比持平,精煤库存130.7万吨,环比减0.8万吨。本周蒙古国电子竞拍平台ETT公司累计挂牌38.4万吨蒙5#原煤,此前起拍价197.5美元/吨,所有场次全部流拍,下游采购承接意愿低迷。
后市展望:中东冲突升级推高油价与海运费,对铁矿到岸成本形成支撑,但运费成本支撑难以扭转单边趋势。焦煤主产地产能释放持续受限,资源偏紧格局仍在,为价格形成有力底部支撑。铁水保持高位,焦炭刚性需求仍再,部分区域焦企盈利转正,但全国整体仍处亏损状态。近期下游焦煤流派率大幅抬升,下游对高价抵触情绪增加,预计短期炼焦煤价格整体维持高位盘整格局。焦炭供需格局偏紧,近期随焦炭震荡调整,后市需关注钢厂盈利修复及高炉检修动态对需求的实际影响。
单边:观望
套利:观望
期权:观望
【投资评级:★】
(黑色研究员:魏云)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
农产品早评
【农产品早评】2026年9月18日星期五
【油脂】
行情回顾:截至夜盘收盘,豆油Y2701合约报8923元/吨,跌1.04%;棕榈油P2701合约报9907元/吨,跌1.62%;菜油OI2701合约报10130元/吨,跌0.79%。
宏观面:1.南部半岛棕榈油压榨商协会(SPPOMA)数据显示,2026年9月1-15日马来西亚棕榈油单产环比上月同期增加18.75%,出油率环比上月同期增加0.48%,产量环比上月同期增加21.28%;据船运调查机构SGS公布数据显示,预计马来西亚9月1-15日棕榈油出口量为528839吨,较上月同期出口的459907吨增加14.99%。
2.巴西全国谷物出口商协会(Anec)公布的数据显示,上周(9月6日—9月12日)巴西出口1460854吨大豆、372958吨豆粕和984936吨玉米。9月13日—9月19日当周计划出口2230765吨大豆、585764吨豆粕和1756373吨玉米。
后市展望:油脂板块进入高位整理阶段,p2701合约失守万元关口,产地弱现实与能源、天气强预期博弈加剧,SPPOMA数据显示9月1-15日马棕产量环比增加21.28%,增产趋势延续,SGS统计同期出口量52.88万吨、环比增加14.99%,印度节庆备货拉动出口回升;MPOB 8月报告库存282万吨已为年内新高,9月增产惯性下产地累库压力继续兑现;国内棕榈油商业库存维持94万吨高位、同比增逾40%,近期买船增多、进口利润窗口开启,到港压力不减;豆油方面,NOPA 8月底美豆油库存降至12.01亿磅,环比降11.7%,为24年11月以来最低,月度压榨量降至11个月低位,美豆出口需求强劲支撑进口成本;但国内高压榨下豆油商业库存升至约149万吨、续创同期新高,油厂开机率仍处高位,双节备货进入尾声、散油成交转淡,现货压力有待消化;整体来看,板块下方有原油高位、印尼B50内需分流及超强厄尔尼诺远期减产叙事托底,上方受产地与国内双高库存压制,维持区间震荡运行。
操作建议:
单边:MPOB与USDA双报告利空集中兑现,近月仍受产地累库、国内高库存及双节备货平淡压制,多单暂时回避,亦不建议追空;棕榈油、豆油远月维持逢回调分批布局多单思路,重点关注9月马棕出口高频能否止跌、印尼B50政策10月落地后的执行力度、东南亚雨季对厄尔尼诺干旱的缓解程度及国内四季度大豆到港回落节奏。
套利:当前菜系油粕比仍处高位区间,继续持有空头头寸。
期权:中长期产地生柴内需分流与厄尔尼诺减产叙事未破,远月棕榈油仍具上行基础,可在远月合约构建看涨牛市价差策略。
【投资评级:★★】
【生猪】
行情回顾:昨日生猪期货盘面止跌企稳、低位震荡运行,截至收盘,主力LH2611合约报11230元/吨,涨0.27%;LH2701合约报11945元/吨,涨0.5%。
基本面:昨日全国外三元生猪出栏均价为10.65元/公斤,较前日跌0.07元/公斤,最低价新疆9.94元/公斤,最高价福建12.33元/公斤(海南除外);肥猪均价11.55元/公斤,标肥价差-0.9元/公斤;重点养殖企业日度出栏量为316554头,较前日降0.59%;屠宰企业日度屠宰量132254头,较前日增0.54%。
后市展望:盘面弱势震荡后小幅企稳,供应端压力仍在集中释放,9月规模场出栏计划环比增1.33%,日均出栏量环比增长近4.7%,出栏均重连续第四周回升,前期压栏大猪及二育猪源加速入市,供给后移的兑现过程尚未结束;中秋备货进入最后阶段,白条走货整体平淡,终端消费承接力度不足,库存端冻容率维持32.56%高位,冻品集中出库形成额外供应压制;短期供强需弱格局未实质性逆转,现货磨底延续,重点关注中秋前最后一周备货集中兑现力度、集团猪企出栏节奏及产能去化情况。
操作建议:
单边:短期盘面支撑有限,保持谨慎观望,当前基本面暂不具备大幅上涨基础,等待远端合约回调挤升水后的逢低布局多单机会,待现货端企稳及旺季需求实质性兑现后,再行右侧确认入场。
套利:暂时观望
期权:看跌期权多头继续持有,规避猪价下探风险
【投资评级:★】
【玉米】
行情回顾:昨日玉米期货盘面震荡回落,截至夜盘收盘,主力C2611合约收报2193元/吨,跌0.41%。
基本面:昨日国内玉米均价为2270元/吨,较前日跌5元/吨,东北及北港玉米价格止跌企稳,通辽二等粮主流上车价2210元/吨,较前日持平;鲅鱼圈、锦州港二等粮平仓价维持2260元/吨;华北玉米价格弱势震荡运行,河北邯郸二等粮市场价为2170元/吨,较前日跌30元/吨;山东寿光金玉米干粮收购价报2250元/吨,较前日下调4元/吨;销区玉米价格稳中偏弱,漳州港二等粮主流自提价为2440元/吨,较前日持平。
后市展望:盘面破位下行,主力合约跌破2200元整数关口,空头主导下市场情绪偏悲观,供应端压力逐步释放,华北新粮加速上市,河南毛粮收购价已跌至0.95-0.98元/斤,东北新粮开秤价低开走弱,烘干塔与贸易商收购偏谨慎;需求端承接力度不足,饲料企业库存仅24.7天处近年同期低位,养殖端持续深度亏损且深加工利润为负,下游补库意愿极低;综合来看,新陈切换期悲观预期充分发酵,短期盘面延续弱势寻底,关注东北新粮批量上市节奏及盘面整数关口跌破后的技术面下行空间。
操作建议:
单边:新粮上市预期压制下,盘面短期延续弱势震荡格局,维持观望。
套利:无
期权:无
【投资评级:★】
(研究员:刘维新)
(数据来源:Wind、Mysteel、金十数据、郑州商品交易所、大连商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
能源早评
【纯碱、玻璃早评】2026年9月18日星期五
【纯碱】
行情回顾:9月17日白盘,纯碱期货(SA.CZC)收报1,006元/吨,跌0.59%。
基本面:9月17日上午,国内纯碱市场趋稳整理,价格表现平稳。企业装置大稳小动,博源银根化工产量提升,综合供应呈现增加。下游需求表现平淡,采购情绪不积极,对原料保持刚需补库。短期纯碱市场走势震荡,价格稳中调整。(隆众资讯)
后市展望:前一交易日纯碱期货主力合约震荡收跌,盘中偏弱运行。供应端部分装置负荷提升,产量小幅增加,供应端压力边际回升。需求端表现平淡,下游采购积极性不高,维持刚需补库,市场成交一般。厂家库存仍处高位,去库进程缓慢。宏观层面,统计局最新数据显示竣工端降幅扩大,对纯碱终端需求预期形成持续压制。短期纯碱供增需弱格局延续,缺乏上行驱动,预计维持偏弱震荡。
操作建议:
单边:观望或反弹偏空。供增需弱格局未改,库存高位压制,反弹可关注沽空机会
套利:无
期权:观望。波动率抬升后裸卖期权风险加大
【投资评级:★】
【玻璃】
行情回顾:9月17日白盘,玻璃期货(FG.CZC)收报905元/吨,跌0.55%。
基本面:截至2026年9月17日,全国浮法玻璃日产量为14.3万吨,比9月10日+0.39%。本周(20260911-0917)全国浮法玻璃产量100.06万吨,环比+1.03%,同比-10.86%。(隆众资讯)
后市展望:前一交易日玻璃期货主力合约小幅收跌,盘中延续弱势。供给端日熔量环比小幅回升,产量有所增加,供应端压力边际增加。需求端深加工订单改善有限,下游刚需采购为主,市场交投氛围偏淡。库存绝对水平仍处高位,去库持续性有待观察。宏观层面,竣工端数据持续走弱,旺季成色不足,但房地产信贷管理改革等政策对远期需求预期形成一定支撑。短期玻璃供需矛盾延续,预计维持震荡偏弱运行。
操作建议:
单边:观望或反弹偏空。供需矛盾延续,供应边际增加,短期震荡偏弱
套利:无
期权:观望。已持仓者可考虑价差保护
【投资评级:★】
(研究员:侯帆)
(数据来源:Wind资讯、东方财富、隆众资讯、郑州商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
股指早评
金融期货市场早间评述报告
日期:2026年9月18日星期五
一、行情回顾
9月17日,国内股指期货主力合约全线收跌。其中,中证1000指数期货(IM2609)跌0.40%,收报7,559.8点;中证500指数期货(IC2609)跌0.27%,收报7,664.6点;上证50指数期货(IH2609)跌0.73%,收报2,845.8点;沪深300指数期货(IF2609)跌0.37%,收报4,460.2点。
二、现货市场
9月17日,A股三大指数集体小幅回调,截止收盘,沪指跌0.41%,收报3875.60点;深证成指跌0.33%,收报13409.91点;创业板指跌0.40%,收报3298.31点。行业板块涨跌互现,汽车服务、互联网电商、教育、风电设备、玻璃玻纤板块涨幅居前,贵金属、稀土、元件、小金属、有色金属板块跌幅居前。
三、资金与情绪
沪深京三市成交额18366亿,较前一交易日小幅缩量160亿。
四、展望后市
昨日观点“放量变盘后短期反弹动能或延续,但需观察量能能否持续”。市场量能未能延续放大,市场全线小幅回调,验证了变盘后仍需确认的判断——前日的反弹是阶段性修复的起点,而非趋势性行情的开启,量能持续性不足制约了反弹空间。
海外方面,北京时间9月17日凌晨,美联储公布9月利率决议,联邦基金利率目标区间上调25个基点,为2023年7月以来首次加息。本次加息已被市场充分预期,但点阵图偏鹰,年底前政策利率可能升至4%以上。
从盘面看,昨日各品种反应相对克制,跌幅有限,IC、IM跌幅小于IH,中小盘继续跑赢大盘。加息落地后,短期外部不确定性阶段性消退,但点阵图显示的后续加息路径意味着全球流动性收紧的大方向并未逆转,对A股估值的压制仍在。昨日量能回落至1.84万亿,反映市场在加息落地后并未出现明显的方向性选择。
加息落地后,短期最大不确定性已阶段性消退。A股自身估值处于历史中等偏低区间,继续大幅下探的空间有限。但点阵图偏鹰意味着海外流动性收紧预期尚未完全提前反应,后续仍可能对风险偏好形成压制。市场大概率延续震荡整理,等待量能持续回补确认方向。
五、操作建议:
单边:观望为主,等待量能持续回补信号
套利:多IC空IH的跨品种套利逻辑仍在,可继续持有
期权:利用备兑开仓增厚收益
【投资评级:★】
股指研究员:侯帆
(数据来源:Wind资讯、东方财富、乐咕乐股网、国家统计局)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
★:关注
★★:一般操作机会
★★★:良好的操作机会
★★★★:非常好的操作机会
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
扫码关注我们
微信号|hlqhgs
联系电话|4000-345-200
