华龙期货每日策略参考(2026.09.23)
农产品早评
【农产品早评】2026年9月23日星期三
【油脂】
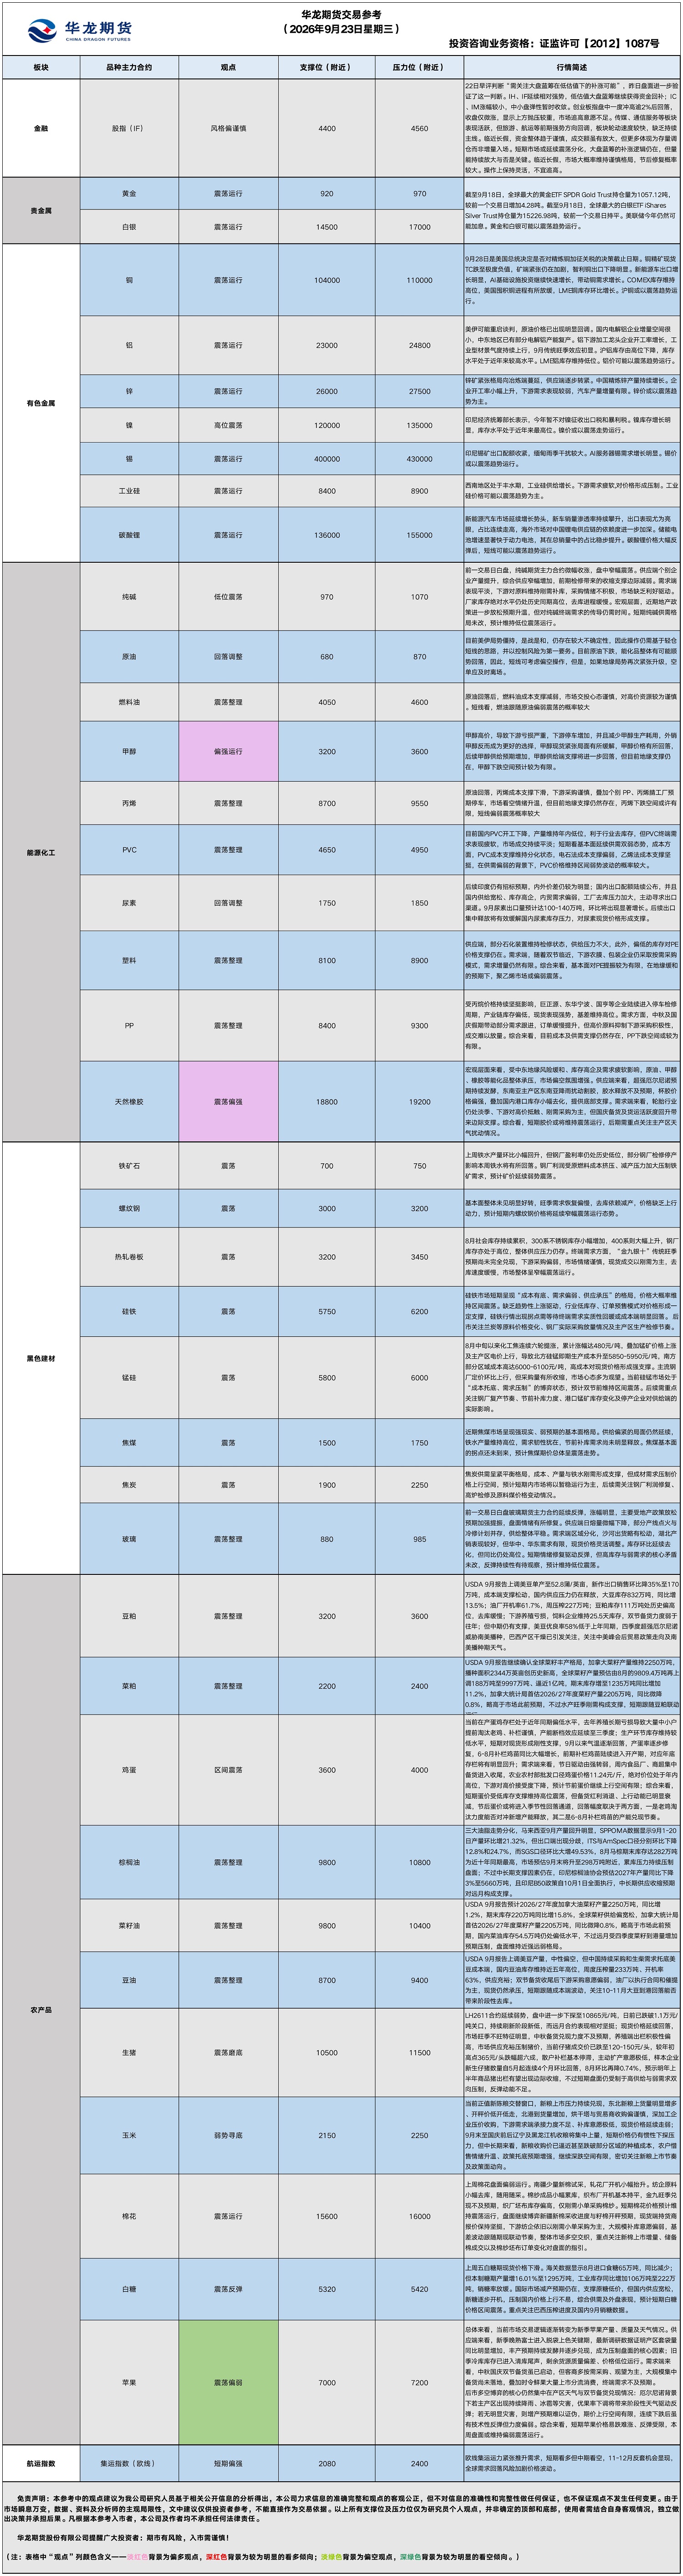
行情回顾:截至夜盘收盘,豆油Y2701合约报8960元/吨,涨0.16%;棕榈油P2701合约报9791元/吨,跌0.69%;菜油OI2701合约报10174元/吨,跌0.67%。
宏观面:1.据马来西亚独立检验机构AmSpec,马来西亚9月1-20日棕榈油出口量为608120吨,较上月同期出口的807592吨减少24.7%。据船运调查机构SGS公布数据显示,预计马来西亚9月1-20日棕榈油出口量为830742吨,较上月同期出口的555572吨增加49.53%。
2.美国农业部(USDA)周二凌晨公布的每周作物生长报告显示,截至9月20日当周,美国大豆优良率为58%,市场预期为58%,前一周为58%,上年同期为69%。
后市展望:昨日三大油脂走势分化,棕榈油领跌、菜油偏强运行,棕榈油方面,马来西亚9月产量回升明显,SPPOMA数据显示9月1-20日产量环比增21.32%,但出口端出现分歧,ITS与AmSpec口径分别环比下降12.8%和24.7%,而SGS口径环比大增49.53%,8月马棕期末库存达282万吨为近十年同期最高,市场预估9月末将升至298万吨附近,累库压力持续压制盘面;不过中长期支撑因素仍在,印尼棕榈油协会预估2027年产量同比下降3%至5660万吨,且印尼B50政策自10月1日全面执行,中长期供应收缩预期对远月构成支撑;菜油方面,加拿大统计局首估2026/27年度菜籽产量2205万吨,同比微降0.8%,略高于市场此前预期,国内菜油库存54.5万吨仍处偏低水平,不过远月受四季度菜籽到港量增加预期压制,盘面维持近强远弱格局。
操作建议:
单边:MPOB与USDA双报告利空兑现,近月仍受产地累库、国内高库存及双节备货平淡压制,多单暂时回避,亦不建议追空;棕榈油、豆油远月维持逢回调分批布局多单思路,重点关注9月马棕出口高频能否止跌、印尼B50政策10月落地后的执行力度、东南亚雨季对厄尔尼诺干旱的缓解程度及国内四季度大豆到港回落节奏。
套利:当前菜系油粕比仍处高位区间,继续持有空头头寸。
期权:中长期产地生柴内需分流与厄尔尼诺减产叙事未破,远月棕榈油仍具上行基础,可在远月合约构建看涨牛市价差策略。
【投资评级:★★】
【生猪】
行情回顾:昨日生猪期货盘面呈近弱远强运行,截至收盘,主力LH2611合约报10935元/吨,跌0.36%;LH2701合约报11885元/吨,涨1.06%。
基本面:昨日全国外三元生猪出栏均价为10.57元/公斤,较前日跌0.03元/公斤,最低价新疆9.79元/公斤,最高价福建12.26元/公斤(海南除外);重点养殖企业日度出栏量为308758头,较前日降0.24%;屠宰企业日度屠宰量136098头,较前日增0.55%。
后市展望:LH2611合约延续弱势,盘中进一步下探至10865元/吨,日前已跌破1.1万元/吨关口,持续刷新阶段新低,而远月合约表现相对坚挺;现货价格延续回落,市场旺季不旺特征明显,中秋备货兑现力度不及预期,养殖端出栏积极性偏高,市场供应充裕压制猪价,当前仔猪成交价已跌至120-150元/头,较年初高点365元/头跌幅超六成,散户补栏基本停滞,主动扩产意愿极低,样本企业新生仔猪数量自5月起连续4个月环比回落,8月环比再降0.74%,预示明年上半年商品猪出栏有望出现边际收缩,不过短期盘面仍受制于高供给与弱需求双向压制,反弹动能不足。
操作建议:
单边:短期谨慎观望,当前基本面暂不具备上涨基础,等待远端合约回调挤升水后的逢低布局多单机会,待现货端企稳及旺季需求实质性兑现后,再行右侧确认入场。
套利:暂时观望
期权:看跌期权多头继续持有,规避猪价下行风险
【投资评级:★】
【玉米】
行情回顾:昨日玉米期货盘面延续低位震荡整理,截至夜盘收盘,主力C2611合约收报2188元/吨,涨0.6%。
基本面:昨日国内玉米均价为2256元/吨,较前日稳定,东北玉米价格基本稳定,通辽二等粮主流上车价2210元/吨,较前日持平;北港玉米价格延续回落,鲅鱼圈二等粮平仓价为2210元/吨,较前日跌10元/吨;华北及华东玉米价格延续偏弱,安徽蚌埠二等粮市场价为2130元/吨,较前日跌20元/吨;深加工企业压价收购,山东源发干粮收购价报2238元/吨,较前日下调8元/吨;销区玉米价格承压运行,漳州港二等粮主流自提价为2410元/吨,较前日跌10元/吨。
后市展望:当前正值新陈粮交替窗口,新粮上市压力持续兑现,东北新粮上货量明显增多、开秤价低开低走,北港到货量增加,烘干塔与贸易商收购偏谨慎,深加工企业压价收购,下游需求端承接力度不足、补库意愿极低,现货价格延续走弱;9月末至国庆前后辽宁及黑龙江机收粮将集中上量,短期价格仍有惯性下探压力,但中长期来看,新粮收购价已逼近甚至跌破部分区域的种植成本,农户惜售情绪升温、政策托底预期增强,继续深跌空间有限,密切关注新粮上市节奏及政策面动向。
操作建议:
单边:新粮上市预期压制下,盘面短期延续弱势震荡格局,维持观望。
套利:无
期权:无
【投资评级:★】
(研究员:刘维新)
(数据来源:Wind、Mysteel、金十数据、郑州商品交易所、大连商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
有色早评
2026年9月23日
【沪铜】
行情回顾:截止夜盘收盘,沪铜2610合约上涨0.35%,以111610元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,9月22日,上海物贸铜平均价为112,745元/吨,长江有色市场1#电解铜平均价为112,620元/吨,较上一交易日增加1,660元/吨;上海、广东、重庆、天津四地现货价格分别为112,550元/吨、112,410元/吨、112,725元/吨、112,640元/吨。9月22日,电解铜升贴水维持在上升1,525元/吨附近,较上一交易日上涨710元/吨。
后市展望:美国铜关税是否征收仍未决定。铜精矿现货TC跌至极度负值,矿端紧张仍在加剧,智利铜出口下降明显。COMEX库存维持高位,美国囤积铜进程有所放缓,LME铜库存环比增长。
操作建议:单边:铜价或以震荡趋势运行。套利:套利机会有限。期权:期权合约建议观望。
【投资评级:★】
【沪铝】
行情回顾:截止夜盘收盘,沪铝2611合约上涨0.02%,以24245元/吨报收。
基本面:长江有色金属网、上海物贸数据显示,9月22日,长江有色市场1#电解铝平均价为24,260元/吨,较上一交易日减少30元/吨;上海、佛山、济南、无锡四地现货价格分别为24,230元/吨、24,720元/吨、24,270元/吨、24,240元/吨。9月22日,电解铝升贴水维持在升水10元/吨附近,较上一交易日上涨20元/吨。
后市展望:万得资讯数据显示,美伊可能重启谈判,原油价格已出现明显回调。国内电解铝企业增量空间很小,中东地区已有部分电解铝产能复产。铝下游加工龙头企业开工率增长,工业型材景气度持续上行,9月传统旺季效应初显。沪铝库存由高位下降,库存水平处于近年来较高水平。LME铝库存维持低位。
操作建议:单边:铝价或以震荡趋势为主。套利:套利机会有限。期权:期权合约建议观望为主。
【投资评级:★】
【沪金、沪银】
行情回顾:截止最新数据,COMEX黄金2612合约上涨0.60%,以4402.6美元/盎司报收。COMEX白银2612合约上涨1.92%,以67.81美元/盎司报收。
基本面:截至9月21日,全球最大的黄金ETF SPDR Gold Trust持仓量为1055.41吨,较前一个交易日减少1.71吨。截至9月21日,全球最大的白银ETF iShares Silver Trust持仓量为15429.26吨,较前一个交易日增加202.28吨。
后市展望:中国央行加快购金节奏,世界黄金协会预计未来12个月全球央行黄金储备将继续增加。美联储加息落地,后续仍有可能加息。日本央行召开货币政策会议,决定加息25个基点。
操作建议:单边:黄金和白银可能以震荡趋势运行。套利:套利机会有限。期权:期权合约建议观望为主。
【投资评级:★】
(有色研究员:刘江)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
能源化工早评
【原油早评:2026.9.23】
【投资评级:★】
行情回顾:受美伊可能重启谈判以及沙特原油出口逐步恢复的预期,油价大幅回落。WTI原油11月合约昨日夜盘下跌2.73%,收于89.85美元/桶,INE原油11月合约下跌3.11%,收于694.8元/桶。
根据TankerTrackers数据,沙特阿美上周日在海湾地区的七艘超大型原油运输船上共装载约1400万桶原油。卫星图像显示,前述油轮停靠于拉斯坦努拉港附近海域。有分析认为,这一装载规模释放出沙特出口部分恢复的强烈信号,直接打压油市看涨情绪。与此同时,市场对美伊谈判出现进展的期待同步升温,进一步压低地缘风险溢价。特朗普表示愿意与伊朗总统在联合国大会会面。
据央视新闻消息,第81届联合国大会一般性辩论22日在纽约联合国总部开幕,美国总统特朗普在开幕当天讲话中称可迅速“摧毁”伊朗,但不排除双方在11月美国国会中期选举后达成结束冲突协议的可能性。
单边:目前美伊局势僵持,是战是和,仍存在较大不确定性,因此操作仍需基于轻仓短线的思路,并以控制风险为第一要务。目前原油下跌,能化品整体有可能顺势回落,因此,短线可考虑偏空操作,但是,如果地缘局势再次紧张升级,空单应及时离场。
套利:INE原油11月-1月价差回落,可考虑反套。
期权:油价短线可能回落调整,可考虑熊市价差策略。
【塑料、PP、PVC、尿素早评:2026.9.23】
【投资评级:★】
行情回顾:聚烯烃期货昨日跟随原油回落整理,塑料01合约昨日夜盘下跌1.13%,收于8143元/吨,PP01合约下跌1.15%,收于8452元/吨,PVC01合约上涨0.42%,收于4780元/吨,尿素01合约较昨日持平,收于1762元/吨。
PE方面,目前海外部分装置检修导致现货货源偏紧,但东南亚、南亚下游多维持刚需采购,追涨意愿有限。国内进口窗口基本闭合,外盘上行空间受限,聚乙烯美金市场高位震荡为主。国内方面:市场预期美伊紧张局势或能有所缓和,国际油价延续下行,成本支撑减弱,市场观望情绪浓厚,贸易商普遍下调报价、积极出货。HDPE市场价格下跌31-100元/吨,LDPE市场价格下跌73元/吨,LLDPE市场价格下跌73-84元/吨。
现货市场展望:供应端,部分石化装置维持检修状态,供给压力不大,此外,偏低的库存对PE价格支撑仍在。需求端,随着双节临近,下游农膜、包装企业仍采取按需采购模式,需求增量仍然有限。综合来看,基本面对PE提振较为有限,在地缘缓和的预期下,聚乙烯市场或偏弱震荡。
PP方面,原油回落后,PP成本支撑减弱,基本面方面,目前PP下游工厂原料库存低位,但高价原料抑制企业采购进度,下游利润受到挤压,被迫降负荷的企业增多。上游企业因高价货源成交压力大,库存上升,下调报价促成交以缓解库存压力。
现货市场展望:受丙烷价格持续坚挺影响,巨正源、东华宁波、国亨等企业陆续进入停车检修周期,产业链库存偏低,现货表现强势,基差维持高位。需求方面,中秋及国庆假期带动部分需求跟进,订单缓慢提升,但高价原料抑制下游采购积极性,成交难以放量。综合来看,目前成本及供需支撑仍然存在,PP下跌空间或较为有限。
PVC方面,受乙烯法成本支撑提振,国内PVC现货价格窄幅波动,华东地区电石法五型现汇库提在4570-4700元/吨,乙烯法僵持在5300-5500元/吨。
现货市场展望:目前国内PVC开工下降,产量维持年内低位,利于行业去库存,但PVC终端需求表现疲软,市场成交持续平淡;短期看基本面延续供需双弱态势,成本方面,PVC成本支撑维持分化状态,电石法成本支撑偏弱,乙烯法成本支撑坚挺,在供需偏弱的背景下,PVC价格维持区间弱势波动的概率较大。
尿素现货市场方面,目前影响尿素价格的主要因素仍是出口,8月印度及东南亚地区进入秋季用肥备货期,并且受地缘影响,国际尿素价格维持高位运行,国内外价差仍具吸引力,企业出口利润空间延续。另一方面,国内农业用肥进入淡季,工业复合肥开工率低位徘徊,内需支撑进一步走弱,企业库存持续累积至年内高位,工厂去库意愿强烈,主动加大出口发运力度。8月国内尿素出口量环比继续增长。
现货市场展望:后续印度仍有招标预期,内外价差仍较为明显;国内出口配额陆续公布,并且国内供给宽松、库存高企,内贸需求偏弱,工厂去库压力加大,主动寻求出口渠道。9月尿素出口量预计达100-140万吨,环比将出现显著增长。后续出口集中释放将有效缓解国内尿素库存压力,对尿素现货价格形成支撑。
单边:原油回落,聚烯烃成本支撑减弱,可考虑偏空操作。PVC、尿素止跌企稳,可考虑偏多操作。
套利:塑料11月-1月价差回落,正套可考虑暂时离场,PP11月-1月价差回落,正套可考虑减仓。跨品种套利方面,PP1月与塑料1月价差震荡,买入PP卖出塑料跨品种套利可考虑减仓,PVC11月-1月价差持续低位,可暂时观望。尿素11月-1月价差震荡下跌,反套可考虑继续持有。
期权:原油回落,或带动塑料、PP回调,可考虑熊市价差,尿素、PVC有止跌迹象,可考虑卖出看跌期权。
(能化研究员:宋鹏 )
(数据来源:隆众资讯)
【纯碱、玻璃早评】2026年9月23日星期三
【纯碱】
行情回顾:9月22日白盘,纯碱期货(主力合约SA.CZC)收报1,017元/吨,涨0.10%。
基本面:9月22日上午,国内纯碱市场走势震荡,价格稳中调整。企业装置大稳小动,个别企业产量提升,综合供应窄幅增加。下游需求波动不大,对原料保持刚需补库。短期纯碱市场缺乏利好支撑,价格稳中调整。(隆众资讯)
后市展望:前一交易日白盘,纯碱期货主力合约微幅收涨,盘中窄幅震荡。供应端个别企业产量提升,综合供应窄幅增加,前期检修带来的收缩支撑边际减弱。需求端表现平淡,下游对原料维持刚需补库,采购情绪不积极,市场缺乏利好驱动。厂家库存绝对水平仍处历史同期高位,去库进程缓慢。宏观层面,近期地产政策进一步放松预期升温,但对纯碱终端需求的传导仍需时间。短期纯碱供需格局未改,预计维持低位震荡运行。
操作建议:
单边:观望或反弹偏空。供应边际增加,高库存压制,反弹可关注沽空机会,不宜追多
套利:无
期权:卖出虚值看跌期权策略可适度止盈
【投资评级:★】
【玻璃】
行情回顾:9月22日白盘,玻璃期货(主力合约FG.CZC)收报932元/吨,涨1.75%。
基本面:9月22日,国内5mm平板玻璃市场均价1,087元/吨,暂无明显调整。华北地区出货较上周略有松动,厂家报价基本维持但实际出货或提供优惠让利,均价稳中偏弱;华中地区成交不温不火,厂家报价大体持稳;华南地区交投尚可但暗降存在,均价灵活运行;华东地区需求有限,产销基本维持平衡。沙河贸易商报价899元/吨左右,沙河产销率84%、湖北117%、华东91%、华南100%。供应端,在产日熔量14.23万吨/天,日环比下降700吨/天,浙江旗滨长兴四线600吨和江苏台玻东海一线800吨产线点火,后续仍有个别产线点火及冷修计划。截至9月17日,全国浮法玻璃样本企业总库存6,985.7万重箱,环比下降92.34万重箱(-1.30%),同比仍高14.69%。近期市场对后续地产政策进一步放松预期加强,盘面情绪受到提振。(隆众资讯)
后市展望:前一交易日白盘玻璃期货主力合约延续反弹,涨幅明显,主要受地产政策放松预期加强提振,盘面情绪有所修复。供应端日熔量微幅下降,部分产线点火与冷修计划并存,供给整体平稳。需求端区域分化,沙河出货略有松动,湖北产销表现较好,但华中、华东需求有限,现货价格灵活调整。库存环比延续去化,但同比仍处高位。短期情绪修复驱动反弹,但高库存与弱需求的核心矛盾未改,反弹持续性有待观察,预计维持低位震荡。
操作建议:
单边:观望或反弹偏空。情绪修复驱动反弹但基本面未改,追多需谨慎,反弹乏力后可关注沽空机会
套利:无
期权:可考虑备兑策略,在震荡偏弱格局中增厚收益
【投资评级:★】
(研究员:侯帆)
(数据来源:Wind资讯、东方财富、隆众资讯、郑州商品交易所)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
黑色系早评
【黑色早评】2026年9月23日星期三
【螺纹】
行情回顾:昨日螺纹2701合约上涨0.19%。
基本面:据mysteel,9月22日,76家独立电弧炉建筑钢材钢厂平均成本为3308元/吨,环比昨日不变,平均利润亏损81元/吨,谷电利润为18元/吨,环比昨日增加3元/吨。9月22日,国内钢材市场价格震荡偏强,全国31个主要城市20mm三级抗震螺纹钢均价3322元/吨,较上个交易日涨6元/吨。
后市展望:基本面整体未见明显好转,旺季需求恢复偏慢,去库依赖减产,双节前下游仍有一定的刚需备货需求,总体价格缺乏动力,预计短期内螺纹钢价格将延续震荡运行态势。
单边:观望
套利:观望
期权:观望
【投资评级:★】
【铁矿、焦煤、焦炭】
行情回顾:昨日铁矿2701下跌1.05%,焦煤2701上涨0.23%,焦炭2701合约上涨0.46%。
基本面:据Mysteel,9月14日-9月20日期间,澳大利亚、巴西七个主要港口铁矿石库存总量1195.4万吨,环比增加25.8万吨,港口库存小幅回升,当前库存水平仍位于三季度以来的次低位。上周,523家炼焦煤矿山样本核定产能利用率为69.7%,环比减1.1%。精煤日均产量66.2万吨,环比持平,精煤库存130.7万吨,环比减0.8万吨。
后市展望:铁水产量环比小幅回升,但钢厂盈利率仍处历史低位,部分钢厂检修停产影响本周铁水将有所回落。钢厂利润受原燃料成本挤压、减产压力加大压制铁矿需求,预计矿价延续弱势震荡。近期焦煤市场呈现强现实、弱预期的基本面格局。焦煤供给偏紧的局面仍然延续,需求韧性犹在,节前补库需求尚未明显释放。焦煤基本面的拐点还未到来,预计双焦期价总体呈震荡走势。
单边:观望
套利:观望
期权:观望
【投资评级:★】
(黑色研究员:魏云)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
股指早评
金融期货市场早间评述报告
日期:2026年9月23日星期三
一、行情回顾
9月22日,国内股指期货主力合约全线小幅收涨。其中,上证50指数期货(主力合约IH.CFE)涨0.83%,收报2,867.0点;沪深300指数期货(主力合约IF.CFE)涨0.45%,收报4,480.6点;中证1000指数期货(主力合约IM.CFE)涨0.28%,收报7,580.2点;中证500指数期货(主力合约IC.CFE)涨0.05%,收报7,671.0点。
二、现货市场
9月22日,沪指震荡整理,创业板指冲高回落、盘中一度涨逾2%。截止收盘,沪指涨0.06%,收报3952.13点;深证成指跌0.05%,收报13723.74点;创业板指涨0.01%,收报3399.93点。行业板块涨跌互现,广告营销、传媒、通信服务、IT服务、软件开发板块涨幅居前,旅游及景区、地面兵装、航运港口、航海装备、贵金属板块跌幅居前。
三、资金与情绪
沪深京三市成交额2.15万亿,较前一交易日放量1056亿。
四、展望后市
昨日早评判断“需关注大盘蓝筹在低估值下的补涨可能”,昨日盘面进一步验证了这一判断。IH、IF延续相对强势,低估值大盘蓝筹继续获得资金回补;IC、IM涨幅较小,中小盘弹性暂时收敛。创业板指盘中一度冲高逾2%后回落,收盘仅微涨,显示上方抛压较重,市场追高意愿不足。传媒、通信服务等板块表现活跃,但旅游、航运等前期强势方向回调,板块轮动速度较快,缺乏持续主线。临近长假,资金整体趋于谨慎,成交额虽有放大,但更多体现为存量调仓而非增量入场。短期市场或延续震荡分化,大盘蓝筹的补涨逻辑仍在,但量能持续放大与否是关键。临近长假,市场大概率维持谨慎格局,节后修复概率较大。操作上保持灵活,不宜追高。
五、操作建议:
单边:观望为主,可轻仓关注IH、IF的补涨机会
套利:前期多IC空IH的套利策略可逐步止盈,暂时观望
期权:利用备兑开仓增厚收益
【投资评级:★】
股指研究员:侯帆
(数据来源:Wind资讯、东方财富、乐咕乐股网、国家统计局)
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考,据此入市风险自负。
★:关注
★★:一般操作机会
★★★:良好的操作机会
★★★★:非常好的操作机会
免责声明
本参考基于公开信息编制而成,本公司对这些信息的准确性及完整性不作任何保证。本文中的操作建议为研究人员利用相关公开信息的分析得出,仅供投资者参考, 据此入市风险自负。
扫码关注我们
微信号|hlqhgs
联系电话|4000-345-200
